
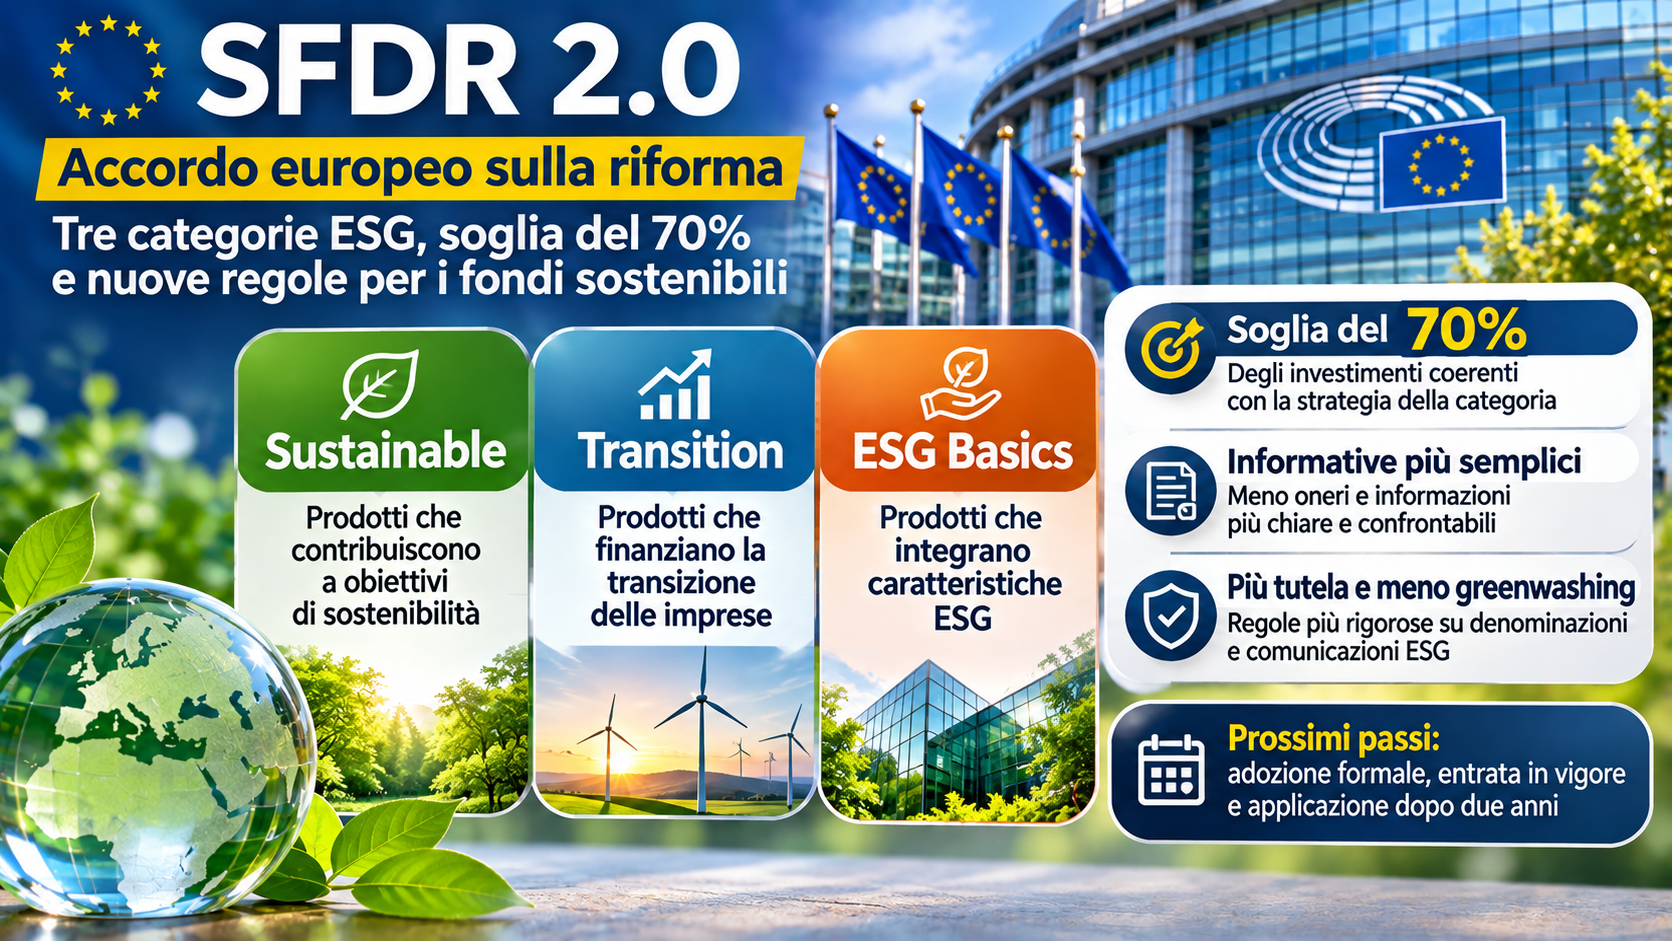
Parlamento europeo e Consiglio UE trovano l’intesa sulla riforma della Sustainable Finance Disclosure Regulation. Cambia la classificazione dei prodotti finanziari sostenibili, si semplificano le informative e si rafforzano i presidi contro il greenwashing. Quali conseguenze per la consulenza finanziaria e gli investitori?
20 novembre 2026
La riforma della Sustainable Finance Disclosure Regulation (SFDR) compie un passaggio decisivo.
Il 19 novembre 2026, Parlamento europeo e Consiglio dell’Unione europea hanno raggiunto un accordo politico provvisorio sulla revisione del regolamento che disciplina la trasparenza delle informazioni di sostenibilità relative ai prodotti finanziari.
L’intesa, accolta favorevolmente dalla Commissione europea con un comunicato del 20 novembre, arriva a un anno esatto dalla presentazione della proposta di revisione.
L’obiettivo è correggere alcune criticità emerse nell’applicazione dell’attuale SFDR: informazioni troppo complesse, costi amministrativi elevati, difficoltà di confronto tra prodotti e utilizzo improprio delle classificazioni normative come etichette commerciali.
La novità principale è il passaggio a tre categorie regolamentari di prodotti finanziari: Sustainable, Transition ed ESG Basics, ciascuna soggetta a criteri specifici e a una soglia minima del 70% degli investimenti coerenti con la strategia dichiarata.
Non si tratta soltanto di una semplificazione documentale. La riforma modifica il modo in cui i prodotti potranno essere presentati agli investitori e utilizzati nella distribuzione.
1. Perché è stato necessario riformare la SFDR
Il regolamento SFDR, applicabile dal marzo 2021, era stato concepito principalmente come disciplina di trasparenza.
La sua funzione era rendere disponibili informazioni sul modo in cui gli operatori finanziari integrano i rischi di sostenibilità e considerano gli effetti negativi delle decisioni di investimento sui fattori ambientali e sociali.
Nel tempo, tuttavia, due disposizioni hanno assunto una funzione diversa da quella originariamente prevista:
- Articolo 8: prodotti che promuovono caratteristiche ambientali o sociali.
- Articolo 9: prodotti che hanno come obiettivo investimenti sostenibili.
Queste definizioni sono diventate, nella pratica commerciale, strumenti di classificazione dei fondi.
I prodotti articolo 8 sono stati frequentemente identificati come fondi ESG, mentre quelli articolo 9 sono stati percepiti come una categoria di sostenibilità superiore.
Ma la distinzione non era stata progettata come un sistema di etichette qualitative.
Un fondo articolo 8, per esempio, poteva adottare approcci ESG molto differenti rispetto a un altro fondo appartenente alla medesima categoria.
Questo ha reso difficile per gli investitori comprendere le differenze effettive tra i prodotti e per i consulenti spiegare in modo semplice le rispettive strategie.
La Commissione europea ha quindi proposto di sostituire l’attuale impostazione con un sistema più esplicito e confrontabile.
2. Le tre nuove categorie SFDR 2.0
L’accordo introduce tre categorie regolamentari, differenziate in base agli obiettivi e alle caratteristiche della strategia d’investimento.
Sustainable: investimenti orientati alla sostenibilità
La categoria Sustainable rappresenta il livello più impegnativo del nuovo sistema.
Comprende prodotti che contribuiscono a obiettivi di sostenibilità e rispettano specifici criteri di investimento.
Non sarà sufficiente dichiarare genericamente l’integrazione di fattori ESG: i prodotti dovranno dimostrare la coerenza delle proprie attività con la strategia sostenibile dichiarata.
Transition: finanziare la trasformazione delle imprese
La categoria Transition è una delle innovazioni più importanti.
Comprende prodotti che finanziano imprese o progetti non ancora pienamente sostenibili, ma impegnati in un percorso credibile di transizione.
Il principio è riconoscere che il finanziamento della trasformazione dell’economia può contribuire agli obiettivi ambientali anche quando riguarda attività che oggi presentano impatti significativi.
La transizione deve però essere verificabile attraverso criteri e indicatori misurabili.
ESG Basics: integrazione dei fattori ESG
La categoria ESG Basics comprende prodotti che adottano strategie di investimento basate su fattori ambientali, sociali e di governance, senza soddisfare i requisiti più rigorosi previsti per Sustainable o Transition.
L’obiettivo è offrire una classificazione comprensibile anche per i prodotti che integrano elementi ESG senza perseguire necessariamente un obiettivo di sostenibilità o di transizione.
| Categoria | Caratteristica principale | Finalità |
|---|---|---|
| Sustainable | Contributo a obiettivi di sostenibilità | Investire in attività coerenti con obiettivi sostenibili |
| Transition | Percorso credibile di trasformazione | Finanziare la transizione ambientale o sociale |
| ESG Basics | Integrazione di approcci ESG | Considerare fattori ESG nella strategia di investimento |
Le nuove categorie non devono essere interpretate automaticamente come una graduatoria di rendimento, rischio o convenienza economica. Descrivono strategie e requisiti di sostenibilità, non la qualità complessiva di un investimento.
3. La soglia del 70%: un requisito comune alle tre categorie
Uno degli elementi più concreti dell’accordo riguarda l’introduzione di una soglia minima del 70% degli investimenti coerenti con la strategia della categoria scelta.
Per ottenere una delle tre classificazioni, un prodotto dovrà quindi destinare almeno il 70% dei propri investimenti ad attività che soddisfano i relativi criteri.
La soglia rappresenta un tentativo di evitare che un prodotto venga commercializzato come sostenibile o ESG sulla base di una componente marginale del portafoglio.
È importante chiarire un aspetto tecnico: il 70% non coincide necessariamente con la quota di investimenti allineati alla Tassonomia europea.
Il requisito riguarda la coerenza con la strategia della specifica categoria SFDR.
L’allineamento alla Tassonomia rimane un concetto distinto, con criteri propri.
La verifica della soglia richiederà comunque un’attenta analisi della composizione del portafoglio e delle caratteristiche degli investimenti sottostanti.
4. Nuove esclusioni e regole più rigorose contro il greenwashing
L’accordo introduce criteri di esclusione relativi ad attività considerate incompatibili con le categorie di sostenibilità.
Un elemento particolarmente significativo riguarda le denominazioni dei prodotti e le comunicazioni commerciali.
L’utilizzo di riferimenti ambientali, sociali e di governance nei nomi e nei materiali promozionali sarà riservato ai prodotti che soddisfano i requisiti delle nuove categorie.
Si tratta di una modifica importante rispetto all’attuale sistema, nel quale la disciplina SFDR ha finito per essere utilizzata come una classificazione commerciale pur non essendo stata concepita per tale finalità.
La nuova impostazione mira a rafforzare la coerenza tra:
- denominazione del prodotto;
- strategia di investimento effettivamente adottata;
- caratteristiche del portafoglio;
- informazioni fornite al risparmiatore.
Per le società di gestione questo potrà comportare una revisione delle politiche di investimento, della documentazione e, in alcuni casi, delle denominazioni commerciali.
Per i consulenti finanziari dovrebbe rendere più immediato il confronto tra prodotti, pur senza sostituire l’analisi delle caratteristiche finanziarie e dei rischi.
5. La questione più delicata: i combustibili fossili nella categoria Transition
Uno dei temi maggiormente discussi durante i negoziati riguarda la possibilità di includere imprese attive nel settore dei combustibili fossili nei prodotti classificati come Transition.
L’accordo ammette questa possibilità soltanto a determinate condizioni.
Le imprese interessate devono:
- Disporre di una strategia chiara e temporalmente definita per ridurre le emissioni di gas serra, coerente con gli obiettivi dell’Accordo di Parigi.
- Destinare almeno il 20% delle spese in conto capitale (CapEx) ad attività economiche allineate alla Tassonomia europea.
- Incrementare nel tempo la quota degli investimenti destinata ad attività coerenti con la Tassonomia.
Il 20% rappresenta dunque un requisito riferito agli investimenti delle imprese interessate, non una soglia generale di composizione del fondo.
La scelta riflette una questione centrale nella finanza sostenibile: è preferibile concentrare gli investimenti sulle imprese già sostenibili oppure finanziare anche la trasformazione delle attività maggiormente inquinanti?
Le due strategie possono avere finalità differenti.
Il finanziamento della transizione può contribuire alla decarbonizzazione dell’economia reale, ma richiede controlli particolarmente rigorosi sulla credibilità degli impegni assunti dalle imprese.
Il rischio, altrimenti, è che la categoria Transition venga utilizzata per giustificare investimenti privi di un effettivo percorso di trasformazione.
6. Principal Adverse Impacts: informazioni più mirate sugli effetti negativi
La riforma interviene anche sui Principal Adverse Impacts (PAI), gli indicatori che misurano i principali effetti negativi degli investimenti sui fattori di sostenibilità.
Per i prodotti appartenenti alle categorie Sustainable e Transition sarà necessario identificare e comunicare specifici impatti negativi attraverso indicatori misurabili.
La Commissione europea definirà un elenco comune di indicatori.
Per i prodotti Transition, due indicatori dovranno riguardare l’utilizzo dei combustibili fossili e le emissioni di gas serra.
Per i prodotti Sustainable, saranno obbligatori indicatori relativi alle emissioni e alla biodiversità.
Parallelamente, l’accordo prevede una significativa riduzione degli obblighi informativi a livello di soggetto e una semplificazione delle informazioni richieste per i prodotti.
L’intento è concentrare l’informativa sugli elementi effettivamente utili agli investitori, evitando documenti eccessivamente lunghi e complessi.
La semplificazione, quindi, non coincide necessariamente con una riduzione dei controlli sulle caratteristiche di sostenibilità.
7. Fondi alternativi e investitori professionali
L’accordo introduce anche una previsione rilevante per i fondi di investimento alternativi.
Gli operatori potranno scegliere di non applicare le disposizioni sulla categorizzazione ai fondi alternativi commercializzati esclusivamente a investitori professionali.
La scelta risponde all’esigenza di proporzionalità: gli investitori professionali non necessitano necessariamente dello stesso livello di standardizzazione informativa previsto per la clientela retail.
Il compromesso include tuttavia salvaguardie volte a evitare che investitori retail possano acquisire indirettamente prodotti esclusi dal sistema di classificazione senza le protezioni previste.
La disposizione potrà assumere particolare rilevanza per alcune strategie di private equity, private debt e investimento alternativo.
Non si tratta però di un’esenzione generalizzata per gli ELTIF, la cui disciplina e distribuzione possono coinvolgere anche investitori al dettaglio.
Per questi prodotti sarà necessario valutare le specifiche condizioni di commercializzazione e le disposizioni applicabili.
8. Che cosa cambia per i fondi articolo 8 e articolo 9?
La riforma supera l’attuale utilizzo degli articoli 8 e 9 come riferimento principale per distinguere i prodotti sostenibili.
Non è però corretto ipotizzare una conversione automatica delle classificazioni esistenti.
Un fondo attualmente articolo 8 potrebbe soddisfare i requisiti della categoria ESG Basics, ma potrebbe anche risultare idoneo a Sustainable o Transition, a seconda della strategia e della composizione effettiva del portafoglio.
Analogamente, un fondo articolo 9 non dovrebbe essere considerato automaticamente conforme alla nuova categoria Sustainable.
La classificazione dipenderà dai criteri definitivi e dalla capacità del prodotto di rispettarli.
| Classificazione attuale | Possibile evoluzione |
|---|---|
| Articolo 6 | Prodotti privi di categoria ESG oppure eventualmente riclassificati se ne soddisfano i requisiti |
| Articolo 8 | Valutazione dei requisiti per ESG Basics, Transition o Sustainable |
| Articolo 9 | Verifica della conformità alla categoria Sustainable o, secondo la strategia, ad altra categoria |
La tabella illustra scenari possibili e non equivalenze normative automatiche.
Per le società di gestione si prospetta quindi un’attività di revisione delle classificazioni e della documentazione dei prodotti.
Per i consulenti finanziari sarà importante comprendere le ragioni di eventuali riclassificazioni, evitando di interpretarle automaticamente come un miglioramento o peggioramento della qualità dell’investimento.
9. Il rapporto con MiFID II e IDD: la sfida per la consulenza finanziaria
Uno degli aspetti più rilevanti riguarda il coordinamento tra SFDR e le regole di adeguatezza previste da MiFID II e IDD.
Attualmente, la valutazione delle preferenze di sostenibilità dei clienti si basa su un insieme di elementi che comprendono:
- quota di investimenti ecosostenibili ai sensi della Tassonomia europea;
- quota di investimenti sostenibili secondo la definizione SFDR;
- considerazione dei principali effetti negativi sui fattori di sostenibilità.
Il nuovo sistema di categorie potrebbe rendere più semplice la presentazione commerciale dei prodotti.
Tuttavia, la classificazione SFDR e la valutazione di adeguatezza MiFID II o IDD rimangono ambiti normativi distinti.
Un prodotto appartenente alla categoria Sustainable non sarà automaticamente adeguato a qualsiasi cliente che manifesti preferenze di sostenibilità.
Occorrerà continuare a considerare il profilo di rischio, gli obiettivi finanziari, l’orizzonte temporale, la capacità di sostenere perdite e le specifiche preferenze ESG.
Sarà inoltre necessario verificare come le nuove categorie verranno coordinate con le disposizioni sulla rilevazione delle preferenze di sostenibilità.
L’eventuale modifica dei questionari e delle procedure di adeguatezza non può essere considerata già definita sulla sola base dell’accordo politico.
Per la consulenza finanziaria, la vera opportunità sarà disporre di informazioni più comprensibili, senza perdere la capacità di distinguere tra caratteristiche ESG e adeguatezza complessiva dell’investimento.
10. Quali conseguenze per i risparmiatori?
Per gli investitori al dettaglio, la riforma punta a introdurre tre miglioramenti.
Maggiore comprensibilità. Le nuove categorie dovrebbero consentire di identificare più facilmente la strategia ESG dichiarata dal prodotto.
Maggiore confrontabilità. Requisiti comuni, soglie minime e indicatori condivisi potranno facilitare il confronto tra strumenti.
Maggiore protezione dal greenwashing. Le restrizioni sull’utilizzo di denominazioni e comunicazioni ESG intendono ridurre il rischio di messaggi commerciali non coerenti con le caratteristiche effettive degli investimenti.
Rimane però un principio fondamentale: la sostenibilità non elimina il rischio finanziario.
Un fondo Sustainable può presentare volatilità elevata, concentrazione settoriale, rischio valutario o rischio di liquidità.
Allo stesso modo, un prodotto ESG Basics non è necessariamente meno conveniente di un prodotto Sustainable.
Le categorie descrivono caratteristiche e strategie di sostenibilità; la scelta d’investimento deve continuare a basarsi su una valutazione complessiva.
11. Stato dell’iter: quando entreranno in vigore le nuove regole?
L’accordo del 19 novembre rappresenta un’intesa politica provvisoria tra Parlamento e Consiglio.
Non equivale ancora all’adozione definitiva del regolamento.
I prossimi passaggi sono:
- Finalizzazione tecnica e giuridica del testo.
- Approvazione formale da parte del Parlamento europeo e del Consiglio.
- Pubblicazione nella Gazzetta ufficiale dell’Unione europea.
- Entrata in vigore dopo 20 giorni dalla pubblicazione.
- Applicazione delle nuove disposizioni due anni dopo l’entrata in vigore.
La Commissione predisporrà inoltre misure attuative mirate.
Di conseguenza, non è ancora possibile individuare una data esatta di applicazione.
Fino a quel momento continueranno a trovare applicazione le disposizioni SFDR vigenti, secondo le rispettive condizioni normative.
12. SFDR 2.0 e Savings and Investments Union: semplificare per favorire gli investimenti
La revisione SFDR si inserisce nella più ampia strategia europea per la Savings and Investments Union (SIU).
Uno degli obiettivi della SIU è favorire una maggiore partecipazione dei risparmiatori ai mercati finanziari, migliorando la capacità dell’Europa di indirizzare capitali verso investimenti produttivi.
La finanza sostenibile rappresenta una componente di questa strategia.
Ma per attrarre capitali non basta ampliare l’offerta di prodotti ESG.
Occorre che i risparmiatori possano comprenderne le caratteristiche e che gli intermediari dispongano di regole chiare, proporzionate e applicabili.
La nuova SFDR cerca di rispondere a questa esigenza attraverso un sistema di classificazione più esplicito e una riduzione degli oneri informativi.
Il risultato effettivo dipenderà però dalla qualità dei criteri definitivi, dall’attività di vigilanza e dalla capacità degli operatori di tradurre le nuove categorie in informazioni realmente utili.
Conclusioni: una riforma importante, ma la sostenibilità non sostituisce la consulenza
L’accordo europeo del 19 novembre segna un cambiamento significativo nella regolamentazione della finanza sostenibile.
Il passaggio dagli attuali articoli 8 e 9 a tre categorie specifiche, la soglia del 70%, i criteri per gli investimenti di transizione e le nuove regole sulle denominazioni ESG rappresentano interventi strutturali.
La semplificazione delle informative potrà inoltre contribuire a ridurre gli oneri amministrativi e migliorare la comprensione dei prodotti.
Rimangono però aperte questioni importanti, soprattutto nel coordinamento con MiFID II e IDD e nella concreta applicazione dei criteri di classificazione.
Per i consulenti finanziari la sfida sarà duplice: comprendere il nuovo sistema e aiutare i clienti a interpretarlo correttamente.
Perché un investimento sostenibile non è necessariamente un investimento adeguato, così come un investimento finanziariamente adeguato non soddisfa automaticamente le preferenze di sostenibilità del cliente.
La sostenibilità rappresenta una dimensione importante della scelta d’investimento, ma deve essere integrata nella pianificazione patrimoniale complessiva.
La vera efficacia della SFDR 2.0 si misurerà quindi non soltanto nella semplificazione delle regole, ma nella capacità di rendere le decisioni finanziarie più informate, consapevoli e coerenti con gli obiettivi dei risparmiatori.
Fonti ufficiali
Consiglio dell’Unione europea — 19 novembre 2026
Commissione europea — 20 novembre 2026
Commissione europea — Proposta originaria del 20 novembre 2025
Commission simplifies transparency rules for sustainable financial products

