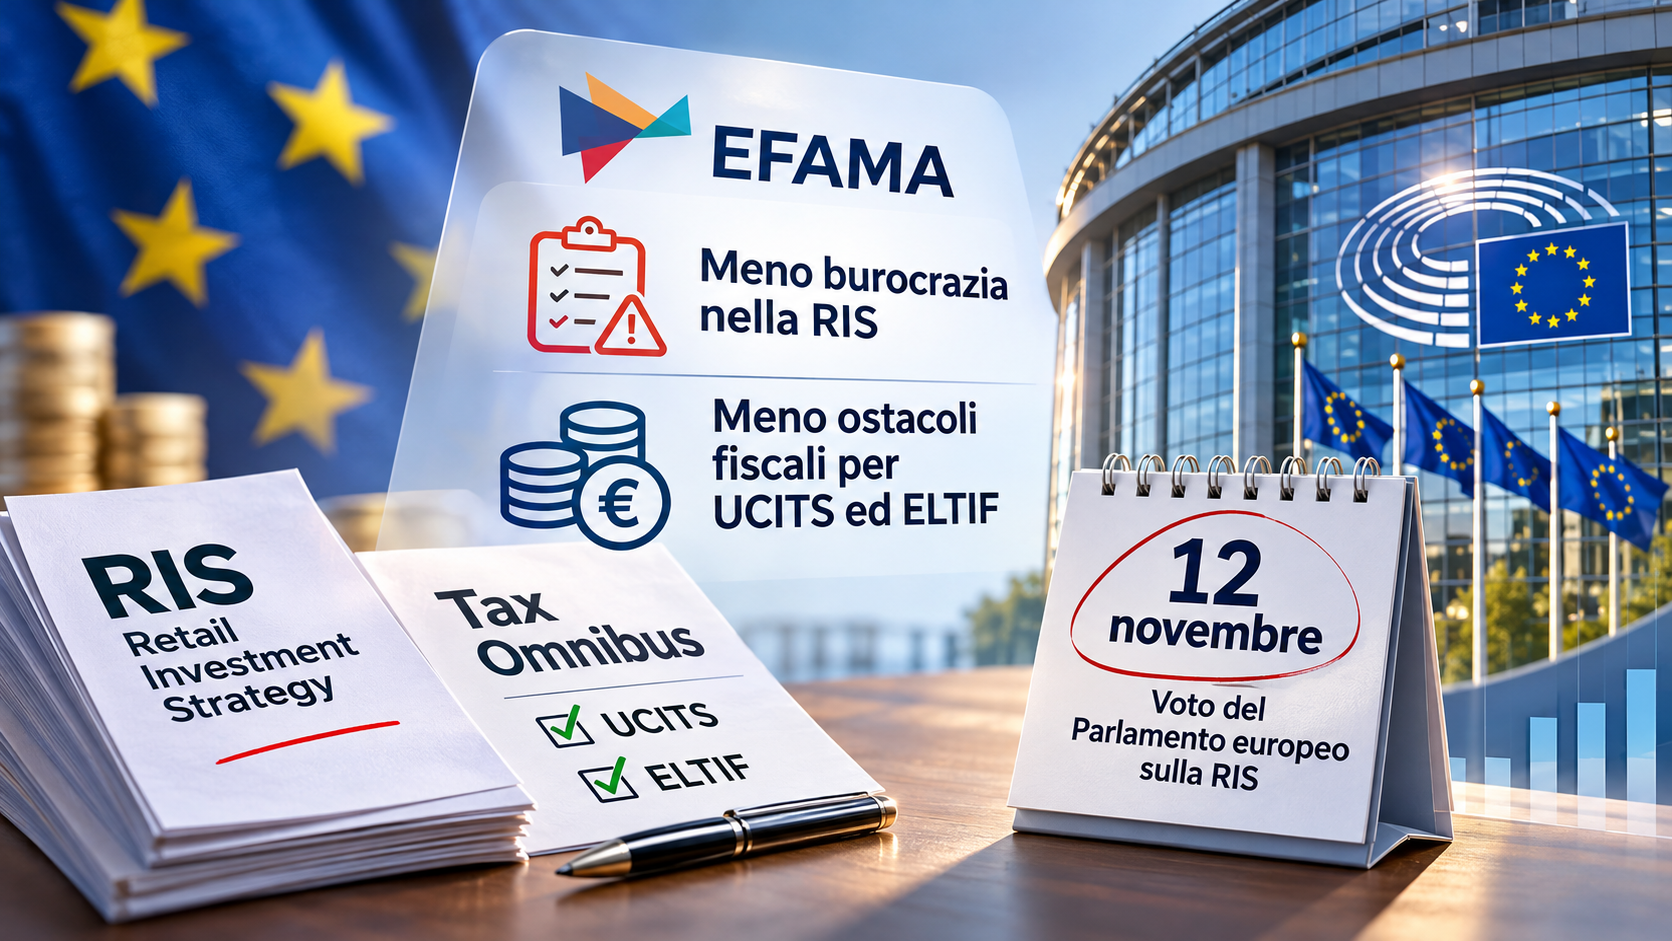
🇪🇺 Risparmio europeo, EFAMA rilancia: meno burocrazia nella RIS e meno ostacoli fiscali per UCITS ed ELTIF


Due interventi a pochi giorni di distanza mettono in discussione la coerenza della strategia europea per il risparmio e gli investimenti. Il 12 novembre il Parlamento europeo sarà chiamato a votare la Retail Investment Strategy.

10 novembre 2026

La Savings and Investments Union (SIU) nasce con un obiettivo ambizioso: mobilitare una parte maggiore del risparmio delle famiglie europee verso investimenti produttivi, favorendo la crescita economica, l’integrazione dei mercati finanziari e la partecipazione dei cittadini.

Per raggiungere questo risultato, tuttavia, non basta incentivare i risparmiatori a investire. Occorre anche assicurare che le regole di distribuzione siano proporzionate e che la fiscalità non penalizzi gli strumenti di investimento collettivo.

È proprio su questi due aspetti che EFAMA, l’associazione europea dell’industria del risparmio gestito, è intervenuta con due importanti pubblicazioni, il 4 e il 9 novembre 2026.

Due documenti apparentemente distinti, ma accomunati da una stessa preoccupazione: evitare che il quadro normativo europeo finisca per ostacolare gli investimenti che intende promuovere.

1. Retail Investment Strategy: EFAMA chiede al Parlamento europeo di respingere il testo

Il 4 novembre EFAMA ha pubblicato una lettera aperta indirizzata agli europarlamentari, chiedendo di votare contro il testo finale della Retail Investment Strategy (RIS), atteso all’esame della plenaria del 12 novembre.

Si tratta di una posizione particolarmente significativa, perché interviene dopo oltre due anni di negoziati e dopo il raggiungimento dell’accordo politico tra Parlamento e Consiglio nel dicembre 2025.

Secondo EFAMA, il compromesso raggiunto non risponde adeguatamente all’obiettivo originario di favorire la partecipazione degli investitori al mercato dei capitali.

Le critiche principali riguardano cinque aspetti:

1. Scarsa attenzione all’esperienza dell’investitore. La riforma si concentra su nuovi obblighi e procedure, senza semplificare sufficientemente il percorso attraverso il quale il risparmiatore accede ai prodotti finanziari.

2. Eccessivo rinvio alla normativa di secondo livello. Numerose questioni sostanziali vengono demandate a futuri atti tecnici, rendendo difficile valutare oggi le conseguenze operative della riforma.

3. Aumento della complessità regolamentare. I nuovi meccanismi di Value for Money, il test sugli incentivi (Inducement Test) e gli ulteriori obblighi informativi potrebbero sovrapporsi a disposizioni già esistenti.

4. Rischio di frammentazione del mercato unico. La combinazione di valutazioni nazionali ed europee potrebbe determinare interpretazioni e modalità applicative differenti tra gli Stati membri.

5. Impatto sulla competitività. I maggiori costi di conformità potrebbero incidere sulla capacità degli operatori europei di sviluppare e distribuire prodotti d’investimento.

È importante precisare che queste rappresentano le valutazioni espresse da EFAMA, non conseguenze già accertate della riforma.

Le istituzioni europee perseguono, infatti, obiettivi condivisibili: migliorare la trasparenza dei costi, rafforzare la tutela degli investitori, contenere i conflitti d’interesse e favorire decisioni d’investimento consapevoli.

Il confronto riguarda soprattutto la proporzionalità e l’efficacia degli strumenti individuati.

2. Value for Money e inducements: le implicazioni per la consulenza finanziaria

Per i consulenti finanziari, due aspetti della RIS assumono particolare rilevanza.

Il primo è il rafforzamento delle valutazioni di Value for Money, attraverso le quali produttori e distributori dovranno verificare che i costi dei prodotti siano giustificati dalle caratteristiche e dai benefici offerti agli investitori.

Il secondo riguarda la disciplina degli incentivi e delle retrocessioni, con un rafforzamento delle condizioni applicabili alle remunerazioni percepite dagli intermediari.

Il compromesso europeo non introduce un divieto generalizzato delle retrocessioni, ma prevede ulteriori presidi per assicurare che gli incentivi siano compatibili con il migliore interesse del cliente.

La questione centrale, quindi, non è soltanto il costo dei prodotti, ma anche il valore dei servizi di consulenza, assistenza e monitoraggio che accompagnano l’investimento.

Una regolamentazione efficace dovrebbe consentire di identificare i prodotti inefficienti e i conflitti d’interesse, senza introdurre procedure ridondanti che aumentino i costi di distribuzione.

Il rischio evidenziato da EFAMA è che una parte delle risorse venga assorbita da adempimenti amministrativi anziché essere destinata a migliorare il servizio al cliente.

3. La seconda iniziativa: eliminare gli ostacoli fiscali per UCITS ed ELTIF

Il 9 novembre EFAMA è intervenuta su un tema diverso, ma strettamente collegato alla Savings and Investments Union: la fiscalità degli investimenti transfrontalieri.

L’associazione ha presentato le proprie osservazioni alla consultazione della Commissione europea sul Tax Omnibus, il pacchetto di semplificazione fiscale che comprende interventi sulle ritenute applicate ai flussi finanziari tra Stati membri.

La proposta della Commissione prevede un meccanismo di sgravio alla fonte per determinati dividendi transfrontalieri percepiti dagli enti pensionistici.

EFAMA accoglie favorevolmente questa impostazione, ma chiede che il beneficio venga esteso anche ai fondi d’investimento regolamentati, in particolare agli UCITS e agli ELTIF.

Il principio sostenuto dall’associazione è semplice: un risparmiatore non dovrebbe subire una penalizzazione fiscale soltanto perché sceglie di investire attraverso un fondo diversificato anziché acquistare direttamente singoli titoli.

4. Il problema delle ritenute sui dividendi

Quando un fondo d’investimento percepisce dividendi da società residenti in altri Stati europei, può subire una ritenuta fiscale nel Paese di origine.

Secondo EFAMA, queste ritenute possono raggiungere il 15–30% e il loro recupero può richiedere procedure complesse, tempi lunghi e costi amministrativi significativi.

In alcuni casi, le somme non vengono recuperate integralmente.

Il risultato può essere una riduzione del rendimento del fondo e, indirettamente, del rendimento riconosciuto ai suoi investitori.

È necessario distinguere questo fenomeno dalla tassazione applicata al cliente finale: la ritenuta subita dal fondo e l’imposta sui redditi finanziari dovuta dall’investitore operano su livelli differenti.

L’eventuale eliminazione delle ritenute non recuperabili potrebbe migliorare l’efficienza fiscale del veicolo d’investimento, ma non comporterebbe automaticamente un’esenzione fiscale per il sottoscrittore italiano.

5. Le richieste di EFAMA sul Tax Omnibus

Oltre all’estensione dello sgravio a UCITS ed ELTIF, EFAMA propone alcuni interventi complementari.

Chiede di assicurare che i fondi pensione dei diversi Stati membri possano beneficiare delle agevolazioni anche quando investono attraverso organismi collettivi.

Sollecita inoltre il coordinamento con la direttiva FASTER, destinata a semplificare le procedure di rimborso delle ritenute transfrontaliere a partire dal 2030.

Un’altra richiesta riguarda le operazioni di importo superiore a 100.000 euro, per le quali EFAMA vorrebbe evitare esclusioni che limitino l’efficacia dei meccanismi accelerati.

Infine, l’associazione chiede di semplificare l’applicazione delle norme antielusione agli organismi d’investimento regolamentati, riducendo le duplicazioni degli obblighi.

Un elemento importante riguarda i tempi: la proposta sul nuovo meccanismo fiscale contempla un’applicazione dal 2037, mentre EFAMA auspica la possibilità di un’attuazione anticipata da parte degli Stati membri.

Anche in questo caso, si tratta di richieste avanzate nell’ambito di una consultazione, non di modifiche normative già approvate.

6. Due interventi, un unico obiettivo: rendere la SIU concretamente accessibile

Le due pubblicazioni di EFAMA evidenziano una questione strutturale.

Da un lato, l’Unione europea intende rafforzare la protezione degli investitori attraverso la Retail Investment Strategy.

Dall’altro, vuole favorire la mobilitazione del risparmio privato e l’integrazione dei mercati attraverso la Savings and Investments Union.

Ma per raggiungere questi obiettivi occorre considerare l’intero percorso dell’investimento.

Una regolamentazione della distribuzione troppo complessa potrebbe aumentare i costi operativi degli intermediari.

Una fiscalità transfrontaliera inefficiente potrebbe invece penalizzare il rendimento degli strumenti collettivi.

Entrambi i fattori, se non adeguatamente affrontati, potrebbero incidere sulla convenienza e sull’accessibilità degli investimenti per le famiglie europee.

La sfida consiste quindi nel trovare un equilibrio tra tutela, efficienza e competitività, senza considerare questi obiettivi necessariamente contrapposti.

7. Quali conseguenze per consulenti finanziari e investitori?

Per i consulenti finanziari, il dibattito sulla RIS riguarda direttamente l’organizzazione dei processi di consulenza, la valutazione dei costi dei prodotti, la documentazione del valore del servizio e la gestione degli incentivi.

La discussione sul Tax Omnibus riguarda invece l’efficienza fiscale degli strumenti utilizzati per costruire i portafogli, soprattutto quando investono in mercati europei differenti.

Per gli investitori, le due questioni possono tradursi in effetti concreti: costi complessivi dell’investimento, qualità del servizio ricevuto, accessibilità dei prodotti e rendimento netto.

Il tema assume particolare rilevanza anche per gli ELTIF, strumenti che l’Unione europea considera importanti per indirizzare risorse verso investimenti di lungo periodo nell’economia reale.

Una maggiore efficienza fiscale potrebbe contribuire a renderli più competitivi, pur senza modificarne le caratteristiche di rischio, liquidità e orizzonte temporale.

8. Il 12 novembre il Parlamento europeo sarà chiamato a esprimersi sulla RIS

La sessione plenaria del 12 novembre rappresenta il prossimo passaggio istituzionale.

Il Parlamento europeo è chiamato a votare i testi concordati con il Consiglio relativi alla Retail Investment Strategy, comprendenti sia le modifiche al quadro MiFID/IDD sia la revisione del regolamento PRIIPs.

L’accordo politico risale al 18 dicembre 2025 ed è stato successivamente approvato dalla commissione ECON del Parlamento europeo il 23 giugno 2026.

La lettera di EFAMA interviene quindi nella fase conclusiva del procedimento legislativo.

Un’eventuale approvazione consentirebbe di proseguire verso l’adozione formale e la pubblicazione degli atti, cui seguiranno i tempi di recepimento e applicazione previsti.

Un’eventuale bocciatura richiederebbe invece una nuova valutazione del percorso legislativo.

È quindi opportuno attendere l’esito della plenaria prima di formulare valutazioni definitive sul futuro della RIS.

Conclusioni

Le due iniziative di EFAMA, pubblicate a pochi giorni di distanza, sollevano un interrogativo fondamentale per il futuro della Savings and Investments Union.

Come può l’Europa incoraggiare i cittadini a investire di più se, contemporaneamente, rischia di rendere più complessa la distribuzione dei prodotti e mantiene ostacoli fiscali agli investimenti transfrontalieri?

La risposta non consiste necessariamente nel ridurre le tutele, ma nel costruire un sistema normativo coerente, proporzionato e capace di produrre benefici effettivi per gli investitori.

La qualità della consulenza, la trasparenza dei costi, la concorrenza tra prodotti e l’efficienza fiscale dovrebbero essere considerate componenti complementari della stessa strategia.

Il voto del 12 novembre rappresenterà un passaggio importante per comprendere quale direzione prenderà la regolamentazione europea del risparmio.

Nel frattempo, le due pubblicazioni di EFAMA ricordano che la costruzione di un autentico mercato europeo degli investimenti richiede non soltanto nuove regole, ma anche la rimozione degli ostacoli esistenti.


Fonti e approfondimenti

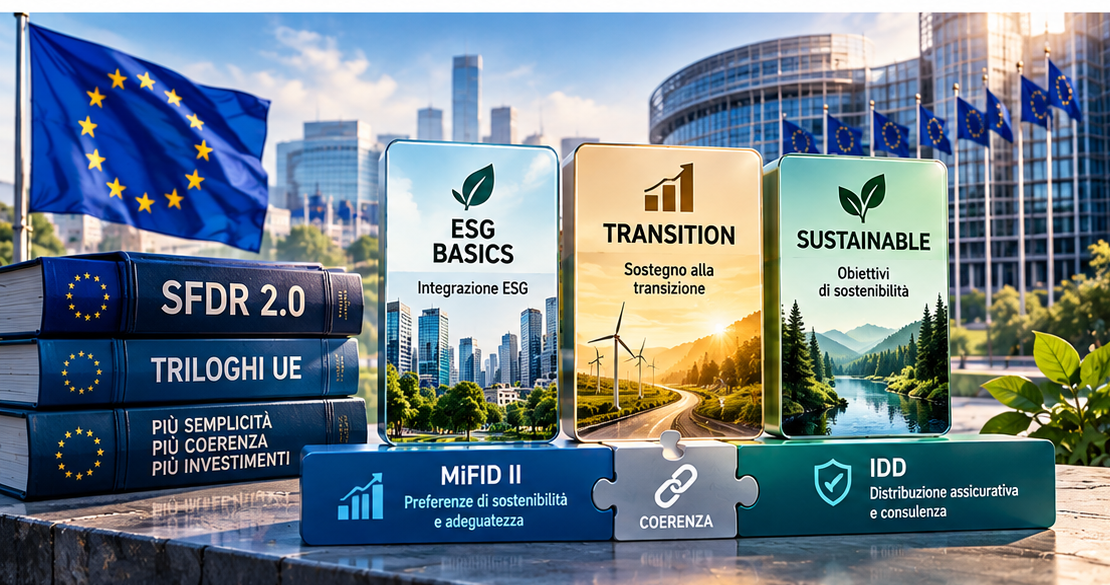
🇪🇺 SFDR 2.0, al via i triloghi: EFAMA chiede regole ESG più semplici e coordinate con MiFID e IDD


La riforma europea della finanza sostenibile entra nella fase dei negoziati interistituzionali. EFAMA presenta sei richieste per rendere le nuove categorie ESG realmente utilizzabili e sollecita un’applicazione coordinata con le regole sulla distribuzione dei prodotti finanziari e assicurativi.

26 ottobre 2026

La riforma SFDR entra nella fase decisiva

La revisione del Sustainable Finance Disclosure Regulation (SFDR) compie un nuovo passo nel percorso legislativo europeo.

Il 22 ottobre 2026 era previsto l’avvio dei triloghi tra Parlamento europeo, Consiglio dell’Unione europea e Commissione, con l’obiettivo di raggiungere un accordo sul nuovo quadro normativo relativo alla sostenibilità dei prodotti finanziari.

Proprio in occasione dell’apertura prevista dei negoziati, EFAMA (European Fund and Asset Management Association) ha pubblicato un documento contenente sei richieste di modifica alla proposta di SFDR 2.0.

L’obiettivo dichiarato è evitare che una riforma nata per semplificare la normativa finisca per introdurre nuovi vincoli operativi, obblighi informativi difficilmente applicabili e ulteriori complessità nella distribuzione dei prodotti.

La questione riguarda direttamente l’industria del risparmio gestito, ma anche i consulenti finanziari e gli investitori.

La nuova SFDR, infatti, non si limiterà a modificare le informazioni sulla sostenibilità dei fondi: punta a introdurre un sistema di categorie di prodotto che dovrà risultare comprensibile, confrontabile e coerente con le regole utilizzate nella consulenza.

Dall’attuale SFDR a un sistema di categorie ESG

L’attuale disciplina SFDR, introdotta dal Regolamento (UE) 2019/2088, si basa su obblighi di trasparenza relativi all’integrazione dei rischi di sostenibilità e alle caratteristiche o agli obiettivi ESG dei prodotti.

Nella pratica, i riferimenti agli articoli 6, 8 e 9 sono stati frequentemente utilizzati dal mercato come una classificazione dei fondi, pur non essendo stati concepiti originariamente come un sistema europeo di etichettatura.

Questa situazione ha generato difficoltà interpretative, problemi di comparabilità e il rischio che gli investitori attribuiscano alle diverse categorie significati non sempre corrispondenti alle caratteristiche effettive dei prodotti.

La proposta SFDR 2.0, presentata dalla Commissione europea il 20 novembre 2025, intende superare questi limiti attraverso tre categorie principali:

ESG Basics, per prodotti che integrano caratteristiche ESG secondo criteri definiti.

Transition, per investimenti destinati a sostenere il percorso di transizione delle imprese verso modelli economici più sostenibili.

Sustainable, per prodotti caratterizzati da obiettivi di sostenibilità più specifici e stringenti.

Le categorie dovrebbero essere accompagnate da criteri di investimento, esclusioni e obblighi informativi più standardizzati.

L’intento è rendere più semplice comprendere cosa un prodotto promette sul piano della sostenibilità e quali caratteristiche debba effettivamente rispettare.

Resta però aperta una questione fondamentale: quanto devono essere rigidi i criteri per accedere alle categorie senza compromettere la possibilità di costruire portafogli realmente diversificati?

Le sei richieste di EFAMA ai negoziatori europei

Nel comunicato del 22 ottobre, EFAMA individua sei interventi prioritari.

1. Rendere utilizzabile la categoria Transition

La prima richiesta riguarda i criteri di ammissibilità delle imprese impegnate nella transizione.

Secondo EFAMA, condizioni eccessivamente restrittive potrebbero impedire ai fondi Transition di investire proprio nelle aziende che necessitano di maggiori capitali per ridurre le proprie emissioni.

L’associazione propone che alcune condizioni previste per ammettere determinate imprese siano considerate alternative, anziché cumulative.

Tra gli esempi figurano investimenti in attività allineate alla Tassonomia europea e piani di riduzione delle emissioni Scope 1 o Scope 2.

Il principio sostenuto da EFAMA è che un prodotto dedicato alla transizione debba poter finanziare imprese non ancora sostenibili, ma impegnate in percorsi verificabili di miglioramento.

2. Consentire l’utilizzo di obbligazioni sovrane extra-UE

La seconda richiesta riguarda i titoli di Stato e le obbligazioni del settore pubblico.

EFAMA propone di consentire l’inclusione di titoli governativi di Paesi esterni all’Unione europea nella categoria Transition, purché la società di gestione utilizzi una metodologia documentata e coerente con la strategia del prodotto.

L’associazione ritiene che la transizione climatica abbia una dimensione globale e che l’ammissibilità degli investimenti non debba dipendere esclusivamente dalla localizzazione geografica dell’emittente.

Si tratta di una questione rilevante per i fondi obbligazionari globali e per le strategie multi-asset.

3. Semplificare i requisiti della categoria ESG Basics

La terza richiesta riguarda i criteri utilizzati per dimostrare il miglioramento delle caratteristiche ESG.

EFAMA propone di consentire la misurazione della sovraperformance rispetto agli indicatori di sostenibilità a livello di portafoglio, mantenendo un approccio sufficientemente flessibile.

Chiede inoltre di evitare obblighi informativi aggiuntivi sull’allineamento alla Tassonomia quando non strettamente necessari e di non moltiplicare gli indicatori obbligatori.

L’obiettivo è evitare che la categoria destinata a rappresentare un primo livello di integrazione ESG diventi eccessivamente complessa.

4. Evitare obblighi generalizzati di engagement

L’engagement rappresenta l’attività attraverso la quale un investitore istituzionale dialoga con le società partecipate per influenzarne i comportamenti e le strategie.

EFAMA ritiene che questo strumento debba rimanere flessibile e coerente con la politica d’investimento del singolo fondo.

L’associazione chiede pertanto di eliminare l’obbligo generalizzato, proposto dal Parlamento europeo, di applicare e rendicontare strategie di engagement a livello di prodotto.

Questo non significa escludere l’engagement dalla finanza sostenibile, ma evitare che diventi un requisito uniforme anche per strategie nelle quali potrebbe risultare meno appropriato.

5. Maggiore proporzionalità negli indicatori PAI

I Principal Adverse Impacts (PAI) rappresentano gli effetti negativi principali degli investimenti sui fattori di sostenibilità.

EFAMA propone che le società di gestione possano selezionare gli indicatori più pertinenti rispetto agli obiettivi e alle strategie dei singoli prodotti, fornendo una motivazione trasparente delle proprie scelte.

Secondo l’associazione, un sistema eccessivamente standardizzato potrebbe produrre informazioni formalmente uniformi, ma non sempre realmente significative.

La questione è delicata: maggiore flessibilità può migliorare la pertinenza delle informazioni, ma deve essere accompagnata da adeguate garanzie di comparabilità e trasparenza per gli investitori.

6. Maggiore flessibilità per i fondi alternativi riservati agli investitori professionali

L’ultima richiesta riguarda gli Alternative Investment Funds (AIF) distribuiti esclusivamente a investitori professionali.

EFAMA propone di mantenere una definizione coerente di investitore professionale rispetto alla direttiva AIFMD e di consentire una maggiore flessibilità nell’applicazione del nuovo sistema di categorie.

Chiede inoltre che l’eventuale esclusione dal regime di categorizzazione non impedisca automaticamente a tali fondi di descrivere correttamente le proprie caratteristiche di sostenibilità.

La proposta riflette la differenza tra la distribuzione al pubblico retail e quella rivolta a investitori professionali, per i quali possono essere appropriate modalità informative differenti.

Il nodo centrale: coordinare SFDR 2.0, MiFID II e IDD

Al di là delle sei richieste, il comunicato EFAMA contiene un passaggio particolarmente importante per la consulenza finanziaria.

La nuova SFDR 2.0, i relativi standard tecnici e le modifiche alle regole sulle preferenze di sostenibilità previste da MiFID II e IDD dovrebbero diventare applicabili contemporaneamente.

Si tratta di un tema operativo e regolamentare di primaria importanza.

Oggi i consulenti finanziari e i distributori assicurativi devono raccogliere le preferenze di sostenibilità dei clienti nell’ambito della valutazione di adeguatezza, utilizzando un sistema costruito sulle caratteristiche dei prodotti previste dalla normativa vigente.

Con SFDR 2.0, il quadro informativo potrebbe cambiare sensibilmente.

Se le nuove categorie dei fondi entrassero in applicazione prima dell’aggiornamento delle regole MiFID II e IDD, gli intermediari potrebbero trovarsi a gestire due sistemi non pienamente coordinati.

Da un lato, i prodotti sarebbero classificati secondo il nuovo modello ESG Basics, Transition e Sustainable.

Dall’altro, la valutazione delle preferenze di sostenibilità continuerebbe a utilizzare criteri e riferimenti concepiti sulla base del precedente impianto normativo.

Il risultato potrebbe essere un aumento della complessità per i consulenti e, soprattutto, una minore comprensibilità per i clienti.

EFAMA chiede quindi che il legislatore e le autorità europee evitino disallineamenti temporali tra le diverse discipline.

È un principio condivisibile sul piano operativo: non può esserci una reale semplificazione della distribuzione se le informazioni sui prodotti e le regole di adeguatezza utilizzano linguaggi normativi differenti.

Le conseguenze per i consulenti finanziari

L’evoluzione della SFDR non riguarda soltanto le società di gestione.

Per i consulenti finanziari, il nuovo sistema potrebbe incidere su diversi aspetti dell’attività professionale.

Il primo riguarda la comprensione delle caratteristiche ESG dei prodotti.

Le nuove categorie potrebbero rendere più immediato il confronto tra strategie d’investimento differenti, a condizione che i requisiti siano sufficientemente chiari e omogenei.

Il secondo riguarda la valutazione di adeguatezza.

La raccolta delle preferenze di sostenibilità dovrà essere coerente con le informazioni disponibili sui prodotti, evitando che la classificazione ESG venga interpretata come una misura generale della qualità finanziaria dell’investimento.

Il terzo riguarda la documentazione e i sistemi informativi.

Questionari, procedure distributive, sistemi di selezione dei prodotti e rendicontazione potrebbero richiedere aggiornamenti significativi.

Il quarto riguarda la comunicazione con gli investitori.

Un prodotto classificato Transition non dovrà essere presentato come equivalente a un prodotto già caratterizzato da obiettivi di sostenibilità più stringenti.

Allo stesso modo, l’appartenenza a una categoria ESG non dovrà essere confusa con una garanzia di rendimento, una riduzione automatica del rischio finanziario o una certificazione assoluta di sostenibilità.

Il valore della consulenza continuerà a risiedere nella capacità di interpretare correttamente le caratteristiche dei prodotti e collegarle agli obiettivi, alle preferenze e al profilo di rischio del cliente.

Il confronto tra semplificazione e tutela degli investitori

La posizione di EFAMA rappresenta il punto di vista dell’industria europea del risparmio gestito, ma il dibattito sulla SFDR 2.0 coinvolge anche altre esigenze.

Una disciplina eccessivamente rigida può rendere difficile costruire prodotti coerenti con le categorie previste.

Al contrario, criteri troppo flessibili potrebbero ridurre la comparabilità e rendere più difficile distinguere strategie realmente sostenibili da semplici dichiarazioni commerciali.

Su questo punto sono emerse posizioni differenti.

Alcune organizzazioni impegnate nella trasparenza della finanza sostenibile chiedono, ad esempio, di preservare un livello minimo comune di informazioni sugli impatti negativi e di evitare deroghe che possano indebolire la confrontabilità dei prodotti.

Il compito dei negoziatori sarà quindi individuare un equilibrio tra tre obiettivi:

  • Rendere le categorie comprensibili agli investitori.
  • Consentire ai gestori di applicarle con criteri verificabili e dati effettivamente disponibili.
  • Mantenere un livello adeguato di trasparenza, comparabilità e prevenzione del greenwashing.

La semplificazione normativa non dovrebbe coincidere con una riduzione della tutela sostanziale, ma con l’eliminazione degli adempimenti che non producono informazioni realmente utili.

A che punto è l’iter legislativo?

La revisione SFDR 2.0 è esaminata nell’ambito della procedura legislativa ordinaria 2025/0361(COD).

La Commissione europea ha presentato la proposta il 20 novembre 2025.

Il Parlamento europeo ha definito il proprio mandato negoziale nell’autunno 2026, mentre il Consiglio aveva già elaborato la propria posizione.

Il 22 ottobre era previsto il primo trilogo politico, destinato ad avviare il confronto tra le istituzioni sui punti ancora controversi.

Alla data del 26 ottobre non risulta ancora documentato un accordo politico definitivo.

Le richieste di EFAMA non rappresentano pertanto disposizioni già approvate, ma proposte indirizzate ai negoziatori.

L’attuale disciplina SFDR continua ad applicarsi fino all’entrata in vigore e alla successiva applicazione delle nuove disposizioni.

Anche il calendario di attuazione, le misure transitorie e il coordinamento con MiFID II, IDD e PRIIPs dovranno essere verificati sulla base del testo legislativo definitivo.

Una riflessione per la rappresentanza professionale

Il confronto sulla SFDR 2.0 richiama un tema che riguarda direttamente le associazioni rappresentative dei consulenti finanziari.

Una normativa efficace deve garantire la tutela degli investitori, ma anche assicurare che gli obblighi informativi siano proporzionati e concretamente utilizzabili nella relazione con il cliente.

Il rischio da evitare è che la crescente complessità regolamentare trasformi la consulenza sulla sostenibilità in un esercizio prevalentemente documentale.

Il coordinamento tra SFDR, MiFID II e IDD rappresenta quindi un terreno sul quale la rappresentanza professionale può contribuire al confronto europeo, valorizzando l’esperienza di chi opera quotidianamente nella distribuzione dei prodotti finanziari.

L’obiettivo dovrebbe essere quello di favorire regole comprensibili, coerenti e applicabili, capaci di rafforzare la fiducia degli investitori senza moltiplicare adempimenti ridondanti.

Conclusioni: semplificare significa rendere le regole realmente utilizzabili

L’avvio previsto dei triloghi sulla SFDR 2.0 rappresenta un passaggio importante nel processo di revisione della normativa europea sulla finanza sostenibile.

Le sei richieste presentate da EFAMA evidenziano le difficoltà operative che potrebbero emergere da un sistema di categorizzazione eccessivamente rigido.

Ma il tema più rilevante per la distribuzione è probabilmente un altro: la necessità di coordinare la nuova disciplina dei prodotti con le regole che governano la relazione tra consulente e investitore.

La sostenibilità non può essere valutata attraverso categorie che il cliente fatica a comprendere o che il consulente non riesce a collegare in modo coerente alle preferenze espresse.

La vera semplificazione sarà raggiunta soltanto quando classificazione dei prodotti, informazioni precontrattuali e valutazione di adeguatezza faranno parte di un sistema normativo integrato.

Perché l’obiettivo finale non dovrebbe essere produrre più informazioni ESG, ma consentire agli investitori di assumere decisioni più consapevoli.


Fonti e approfondimenti

EFAMA — 22 ottobre 2026

New SFDR 2.0 rules must ensure categories are investable and avoid unnecessary bureaucracy

Parlamento europeo — Fascicolo legislativo

Procedura 2025/0361(COD): revisione del Regolamento SFDR

EFAMA — Position Paper

EFAMA’s Position Paper on SFDR 2

Assogestioni — Febbraio 2026

Position Paper sulla revisione SFDR

AFME — 10 ottobre 2026

SFDR Review: Priorities for trilogues

IPE — 22 ottobre 2026

EFAMA calls for changes to SFDR 2.0 proposals as trilogues kick off

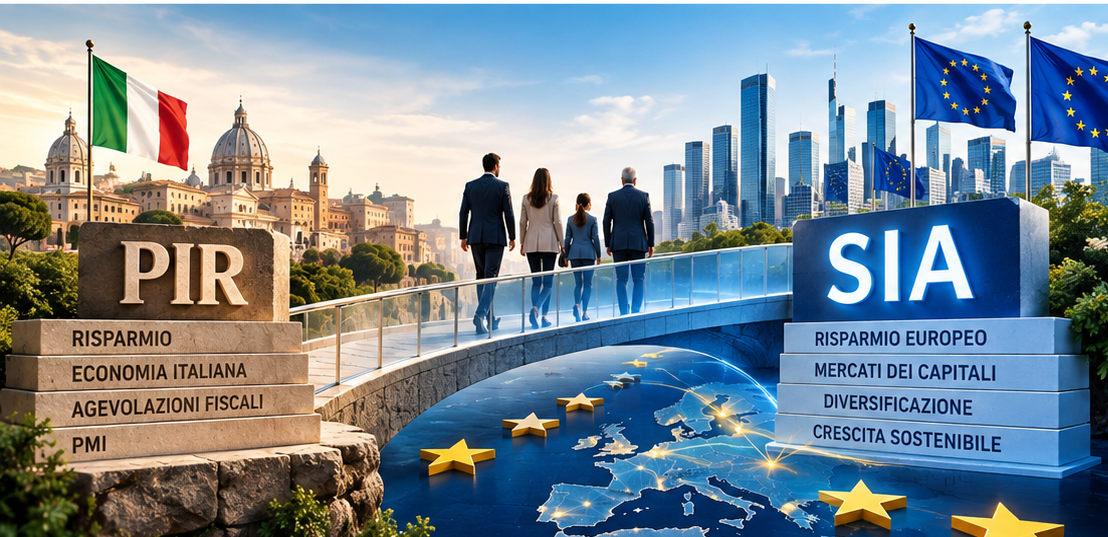
PIR sotto infrazione UE, arrivano i SIA europei: la proposta al MEF risolve davvero il problema?


Cinque associazioni finanziarie propongono nuovi conti di investimento fiscalmente agevolati e aperti ai mercati europei. Ma Bruxelles contesta i vincoli territoriali dei PIR italiani: due iniziative che si intrecciano e aprono interrogativi sul futuro del risparmio.

26 ottobre 2026

Due notizie, un unico tema: il futuro del risparmio europeo

Il mese di ottobre 2026 potrebbe rappresentare un passaggio significativo per l’evoluzione degli strumenti di risparmio fiscalmente agevolati in Italia.

Il 1° ottobre la Commissione europea ha avviato una procedura d’infrazione nei confronti dell’Italia, contestando la compatibilità della normativa sui Piani Individuali di Risparmio (PIR) con il principio della libera circolazione dei capitali.

Appena venticinque giorni dopo, il 26 ottobre, ABI, ANIA, Assogestioni, Assoreti e AIPB hanno presentato al Ministero dell’Economia e delle Finanze una proposta congiunta per introdurre i Savings and Investments Accounts (SIA), nuovi conti di risparmio e investimento fiscalmente incentivati, caratterizzati da una marcata vocazione europea.

Due iniziative formalmente distinte, ma strettamente collegate agli obiettivi della Savings and Investments Union (SIU), il progetto attraverso il quale l’Unione europea intende mobilitare il risparmio privato, rafforzare i mercati dei capitali e sostenere il finanziamento dell’economia reale.

La domanda che emerge è inevitabile: i nuovi SIA possono rappresentare una risposta alle contestazioni europee sui PIR italiani oppure sarà necessaria una riforma più profonda della fiscalità del risparmio?

Perché Bruxelles contesta i PIR italiani

La Commissione europea ha aperto la procedura d’infrazione n. 2026/2170, ritenendo che alcuni requisiti previsti dalla disciplina italiana dei PIR possano costituire una restrizione ingiustificata alla libera circolazione dei capitali, tutelata dall’articolo 63 del Trattato sul funzionamento dell’Unione europea.

Il punto controverso riguarda i vincoli territoriali degli investimenti.

Per beneficiare delle agevolazioni fiscali, i PIR ordinari devono destinare una quota significativa del patrimonio a strumenti emessi da imprese residenti in Italia oppure da imprese dello Spazio economico europeo dotate di una stabile organizzazione nel nostro Paese.

Secondo la Commissione, questa impostazione può disincentivare gli investimenti in società di altri Stati membri, limitando la diversificazione dei portafogli e ostacolando la piena integrazione del mercato europeo dei capitali.

È importante chiarire un aspetto: Bruxelles non contesta il principio degli incentivi fiscali agli investimenti di lungo periodo, ma le restrizioni geografiche che ne condizionano l’accesso.

La procedura è attualmente nella fase iniziale della lettera di costituzione in mora. L’Italia dispone di due mesi per presentare le proprie osservazioni e affrontare le criticità evidenziate.

Non si tratta quindi di una condanna, né di una dichiarazione definitiva di incompatibilità della normativa italiana con il diritto europeo.

La proposta delle cinque associazioni: SIA con vocazione europea

Il 26 ottobre arriva una proposta che, pur non essendo formalmente presentata come risposta alla procedura d’infrazione, sembra muoversi nella direzione auspicata dalla Commissione.

ABI, ANIA, Assogestioni, Assoreti e AIPB propongono di introdurre in Italia i Savings and Investments Accounts, ispirandosi alle raccomandazioni europee nell’ambito della SIU.

Il modello riprende alcuni elementi caratteristici dei PIR, ma modifica sensibilmente il perimetro geografico degli investimenti.

Almeno il 70% del portafoglio dovrebbe essere investito in strumenti di emittenti dell’Unione europea o dello Spazio economico europeo, senza richiedere una specifica presenza economica in Italia.

La proposta prevede inoltre:

  • Una componente azionaria pari ad almeno il 50% del portafoglio.
  • Un limite di concentrazione del 10% per singolo emittente, con esclusione dei titoli governativi.
  • Un periodo minimo di investimento di cinque anni per beneficiare delle agevolazioni fiscali.
  • L’esenzione fiscale sui rendimenti, nel rispetto delle condizioni previste.
  • L’esenzione dall’imposta di successione.
  • La possibilità di utilizzare conti titoli, fondi, gestioni patrimoniali e prodotti assicurativi d’investimento.

Sono previste due configurazioni.

Il SIA base, con un plafond di 40.000 euro annui e 200.000 euro complessivi, sarebbe destinato a investimenti diversificati senza particolari vincoli dimensionali sulle imprese.

Il SIA alternativo, con un plafond di 300.000 euro annui e 1,5 milioni complessivi, sarebbe invece orientato anche alle società di minori dimensioni e non quotate, con investimenti potenzialmente meno liquidi.

Si tratta, naturalmente, di caratteristiche contenute nella proposta delle associazioni, non ancora recepite in una normativa nazionale.

PIR e SIA: due modelli di incentivazione fiscale

Il confronto tra PIR e SIA evidenzia una differenza di impostazione.

I PIR sono stati concepiti per indirizzare il risparmio delle famiglie verso il finanziamento delle imprese italiane, con particolare attenzione alle realtà di minori dimensioni.

I SIA proposti intendono invece favorire la partecipazione dei risparmiatori ai mercati europei dei capitali, ampliando le opportunità di investimento e diversificazione.

In entrambi i casi, l’incentivo fiscale costituisce uno strumento per incoraggiare l’investimento di lungo periodo.

La differenza riguarda soprattutto la destinazione dei capitali.

Il PIR privilegia il sostegno all’economia nazionale; il SIA propone un approccio europeo, coerente con la costruzione di un mercato unico dei capitali.

Questa evoluzione potrebbe consentire agli investitori italiani di costruire portafogli fiscalmente agevolati con una maggiore diversificazione geografica, senza rinunciare all’obiettivo di sostenere il finanziamento delle imprese.

Rimane però una questione fondamentale: quale ruolo continueranno ad avere i PIR nel nuovo quadro europeo?

Il nodo giuridico: i SIA non eliminano automaticamente l’infrazione

È probabilmente l’aspetto più delicato dell’intera vicenda.

Le cinque associazioni propongono espressamente che i nuovi SIA si affianchino ai PIR esistenti, mantenendo autonomi i rispettivi plafond e preservando l’attuale regime fiscale dei PIR.

La scelta appare comprensibile sotto il profilo economico e industriale.

I PIR rappresentano uno strumento già presente nel mercato italiano e sono stati sviluppati anche per favorire l’accesso delle imprese nazionali ai capitali privati.

Tuttavia, l’introduzione di un nuovo strumento fiscalmente agevolato e aperto agli investimenti europei non elimina necessariamente le criticità della normativa PIR contestate dalla Commissione.

Se i PIR continueranno a subordinare il beneficio fiscale a requisiti territoriali ritenuti incompatibili con l’articolo 63 TFUE, la contestazione potrebbe rimanere aperta.

Per risolverla, potrebbe quindi essere necessario intervenire direttamente sulla disciplina dei PIR, indipendentemente dall’introduzione dei nuovi SIA.

È una distinzione essenziale: la proposta SIA rappresenta un possibile avanzamento della SIU, ma non costituisce di per sé una soluzione giuridica alla procedura d’infrazione.

Tre possibili scenari per il legislatore italiano

Il Governo si trova di fronte a diverse possibilità.

La prima consiste nel modificare i requisiti territoriali dei PIR, mantenendo per quanto possibile l’impianto fiscale e la finalità di incentivazione degli investimenti di lungo periodo.

La seconda prevede l’introduzione dei nuovi SIA senza intervenire sui PIR. Questa soluzione amplierebbe l’offerta di strumenti agevolati, ma potrebbe lasciare irrisolta la contestazione europea.

La terza ipotesi consiste nell’affrontare contemporaneamente le due questioni: adeguare la disciplina PIR al diritto europeo e introdurre i SIA come ulteriore strumento di investimento fiscalmente incentivato.

Quest’ultima soluzione potrebbe consentire di conciliare le esigenze di integrazione europea con quelle di sostegno al sistema produttivo italiano.

Non mancherebbero, tuttavia, le complessità.

Un ampliamento geografico degli investimenti ammissibili potrebbe ridurre la quota di risparmio agevolato destinata specificamente alle imprese italiane, mentre l’introduzione di nuovi incentivi richiederebbe una valutazione del loro impatto sulle entrate fiscali.

Il legislatore dovrà quindi trovare un equilibrio tra competitività del mercato italiano, tutela degli investitori e rispetto delle libertà fondamentali previste dai Trattati europei.

Quali opportunità per i risparmiatori e per la consulenza finanziaria?

L’eventuale introduzione dei SIA potrebbe ampliare gli strumenti a disposizione dei consulenti finanziari nella pianificazione patrimoniale di lungo periodo.

La possibilità di investire in un universo europeo più ampio, beneficiando di un trattamento fiscale agevolato, rappresenterebbe un elemento interessante nella costruzione di portafogli diversificati.

Anche la previsione di differenti contenitori, dai fondi alle gestioni patrimoniali fino ai prodotti assicurativi d’investimento, potrebbe consentire una maggiore flessibilità nella definizione delle soluzioni più coerenti con le esigenze dei clienti.

La presenza di una componente azionaria minima del 50% richiederebbe tuttavia particolare attenzione nella valutazione dell’adeguatezza, soprattutto in relazione all’orizzonte temporale, alla tolleranza al rischio e alla capacità di sostenere eventuali perdite.

Per i SIA alternativi assumerebbero inoltre rilievo i rischi di illiquidità, la complessità degli strumenti e la valutazione degli investimenti in imprese non quotate.

Il beneficio fiscale, per quanto significativo, non può rappresentare il criterio principale nella scelta di un investimento.

Il compito del consulente rimane quello di verificare che ogni soluzione sia coerente con gli obiettivi finanziari e le caratteristiche dell’investitore.

La vera sfida della Savings and Investments Union

La vicenda PIR-SIA evidenzia una delle principali sfide della costruzione del mercato unico europeo dei capitali.

Gli Stati membri hanno storicamente utilizzato gli incentivi fiscali anche per orientare il risparmio verso le proprie economie nazionali.

La Savings and Investments Union introduce invece una prospettiva più ampia: favorire la circolazione dei capitali, aumentare le opportunità di investimento per le famiglie e rendere più efficiente il finanziamento delle imprese europee.

I due obiettivi non sono necessariamente incompatibili.

Un mercato europeo più integrato può offrire nuove opportunità anche alle imprese italiane, facilitandone l’accesso a capitali provenienti da altri Paesi.

Al tempo stesso, occorre evitare che l’eliminazione delle barriere nazionali penalizzi le realtà produttive che dipendono maggiormente dal finanziamento domestico.

Il tema, dunque, non è semplicemente scegliere tra PIR italiani e SIA europei, ma costruire un sistema di incentivi che favorisca gli investimenti produttivi senza introdurre restrizioni ingiustificate alla circolazione dei capitali.

Conclusioni: verso una nuova stagione del risparmio fiscalmente agevolato?

Le due notizie di ottobre segnano un passaggio importante.

Da un lato, la Commissione europea mette in discussione alcuni vincoli territoriali della normativa PIR italiana.

Dall’altro, cinque importanti associazioni finanziarie propongono un nuovo modello di investimento agevolato, costruito attorno alla dimensione europea dei mercati dei capitali.

Non è possibile affermare che la seconda iniziativa costituisca una risposta diretta alla prima. Le due vicende, tuttavia, evidenziano la stessa esigenza di fondo: aggiornare gli strumenti nazionali di incentivazione del risparmio alla progressiva integrazione finanziaria europea.

Il vero interrogativo non è se i SIA sostituiranno i PIR, ma come l’Italia riuscirà a conciliare il sostegno alle proprie imprese con la libera circolazione dei capitali nell’Unione europea.

Una questione che coinvolge direttamente il legislatore, l’industria finanziaria, i consulenti e, soprattutto, i risparmiatori.

Perché la riuscita della Savings and Investments Union dipenderà anche dalla capacità di trasformare le iniziative europee in strumenti semplici, accessibili e realmente utili per le famiglie.


Fonti e approfondimenti

Commissione europea — 1° ottobre 2026

Pacchetto infrazioni di ottobre: procedura INFR(2026)2170 contro l’Italia

Presidenza del Consiglio dei Ministri — 7 ottobre 2026

Stato delle procedure d’infrazione: aggiornamento del 1° ottobre 2026

Assogestioni — 26 ottobre 2026

ABI, ANIA, Assogestioni, Assoreti e AIPB: proposta congiunta al MEF

Teleborsa — 26 ottobre 2026

La proposta dei conti SIA all’italiana

SDA Bocconi — 19 ottobre 2026

Il conto di investimento agevolato è efficace quando è semplice

Azimut Global View – Il mercato obbligazionario si prende una pausa


  • Toni più morbidi da parte dei Governatori della Fed, unitamente a dati deboli sul reddito reale disponibile e sulle vendite al dettaglio, hanno arrestato il sell-off obbligazionario, riassorbendo gran parte dei picchi dei rendimenti registrati a fine
    trimestre.
  • Il rally rimane vulnerabile alle pressioni inflazionistiche sottostanti, poiché gli indici dei prezzi al consumo e alla produzione sono saliti più delle attese.
  • Tuttavia, gli investitori dovrebbero sfruttare la persistente volatilità per incrementare gradualmente l’esposizione alle obbligazioni, poiché tassi privi di rischio intorno al 5% offrono un carry interessante e potrebbero tornare a fungere da copertura per il portafoglio, sebbene gli spread creditizi contenuti impongano ancora cautela sul debito più rischioso.

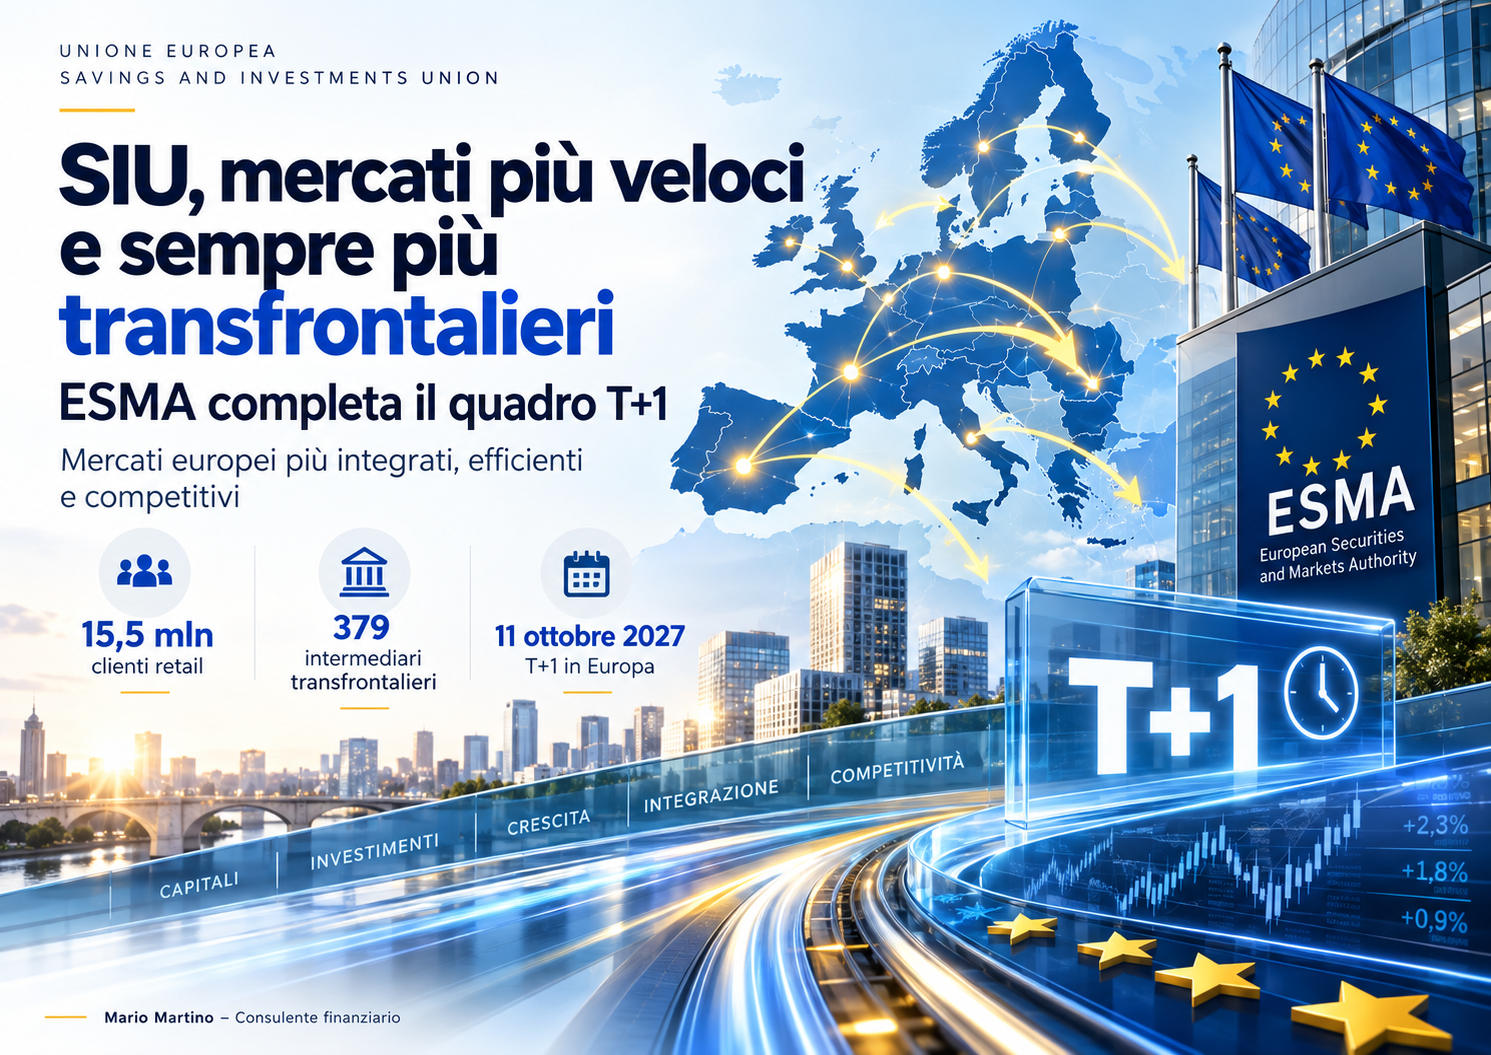
SIU, mercati più veloci e sempre più transfrontalieri: ESMA completa il quadro T+1


La costruzione di un mercato europeo dei capitali più integrato non passa soltanto attraverso nuove regole sui prodotti finanziari o sulla distribuzione.

Passa anche dalle infrastrutture che consentono agli investimenti di funzionare concretamente.

Due pubblicazioni recenti di ESMA mostrano bene questa seconda dimensione.

Il 16 ottobre 2026 l’Autorità europea dei mercati ha annunciato il completamento del quadro regolamentare necessario per il passaggio dell’Unione europea al regolamento delle operazioni in titoli in T+1, previsto per l’11 ottobre 2027.

Due giorni prima, ESMA aveva pubblicato i nuovi dati sui servizi di investimento transfrontalieri: nel 2025 circa 15,5 milioni di clienti retail europei hanno utilizzato intermediari stabiliti in un altro Stato membro, con una crescita del 47% rispetto all’anno precedente. esma.europa.eu

Due fenomeni differenti, ma strettamente collegati a un obiettivo centrale della Savings and Investments Union (SIU): costruire un mercato europeo più efficiente, competitivo e realmente transfrontaliero.

Dal T+2 al T+1

Oggi, nella maggior parte dei mercati europei, la conclusione economica di un’operazione e il suo regolamento definitivo non coincidono.

Quando viene acquistato o venduto un titolo, infatti, lo scambio effettivo tra titoli e denaro avviene generalmente due giorni lavorativi dopo la negoziazione.

È il cosiddetto sistema T+2.

Dall’11 ottobre 2027, l’Unione europea passerà invece a T+1.

Il regolamento dovrà quindi avvenire entro il giorno lavorativo successivo alla negoziazione. esma.europa.eu

Può sembrare una modifica tecnica.

In realtà implica una profonda revisione dei processi operativi di banche, intermediari, depositari, infrastrutture di mercato e investitori istituzionali.

ESMA: il quadro regolamentare è ora completo

Il 16 ottobre ESMA ha pubblicato il Final Report sulle nuove linee guida relative alle procedure standardizzate e ai protocolli di comunicazione utilizzati tra imprese di investimento e clienti professionali.

Con questo intervento, secondo ESMA, l’architettura regolamentare necessaria per il passaggio a T+1 è completata. esma.europa.eu

Da questo momento l’attenzione si sposta quindi dalla normativa all’implementazione.

Gli operatori dovranno adeguare:

sistemi informatici;

procedure di allocazione;

processi di conferma;

riconciliazioni;

flussi informativi;

rapporti con controparti e depositari.

ESMA invita espressamente gli operatori ad avviare quanto prima i test lungo l’intera catena di negoziazione e regolamento. esma.europa.eu

La prima scadenza arriva già il 7 dicembre 2026

L’11 ottobre 2027 non è però l’unica data da ricordare.

Una parte importante dei nuovi requisiti entrerà in applicazione molto prima.

Dal 7 dicembre 2026, imprese di investimento e clienti interessati dovranno infatti rispettare le nuove disposizioni relative ai processi di allocazione e conferma delle operazioni.

ESMA richiede in particolare l’utilizzo obbligatorio di:

canali elettronici standardizzati;

standard internazionali di messaggistica;

comunicazioni in formato machine-readable, salvo temporanee interruzioni tecniche. esma.europa.eu

La logica è evidente.

Per comprimere il ciclo di regolamento da due giorni a uno non basta modificare una scadenza normativa.

Occorre ridurre drasticamente le attività manuali e rendere più rapido e automatizzato l’intero processo post-trading.

Perché T+1 è importante

La riduzione del ciclo di regolamento produce diversi effetti.

Innanzitutto diminuisce il periodo durante il quale compratore e venditore rimangono esposti reciprocamente prima che lo scambio sia completato.

Questo può ridurre il rischio di controparte.

Un ciclo più breve può inoltre diminuire il capitale e le garanzie necessarie per sostenere le operazioni in attesa di regolamento.

Il sistema diventa quindi potenzialmente:

più efficiente;

meno rischioso;

meno costoso;

più competitivo a livello internazionale.

Non è casuale che ESMA definisca il passaggio a T+1 una delle iniziative più rilevanti degli ultimi anni per la struttura dei mercati europei. esma.europa.eu

Il confronto internazionale

L’Europa non è la prima grande area finanziaria a intraprendere questa strada.

Gli Stati Uniti, insieme a Canada e Messico, sono già passati a T+1 nel 2024.

Anche Regno Unito e Svizzera stanno lavorando verso un calendario coerente con quello europeo.

Per l’Unione europea, quindi, il passaggio ha anche una dimensione competitiva: mantenere infrastrutture di mercato coerenti con gli standard adottati dalle principali piazze finanziarie internazionali.

Nessun nuovo obbligo diretto per il consulente finanziario

Per il consulente finanziario, T+1 non comporta nuovi obblighi di profilazione, adeguatezza o informativa precontrattuale.

L’impatto sarà prevalentemente indiretto.

Cambieranno infatti i tempi con i quali le operazioni vengono regolate e, conseguentemente, i processi utilizzati dagli intermediari.

Per il cliente ciò potrebbe tradursi in una più rapida disponibilità dei titoli acquistati o del controvalore derivante dalle vendite.

In alcune situazioni diventerà inoltre ancora più importante coordinare correttamente liquidità, disinvestimenti e successivi reinvestimenti.

Intanto crescono rapidamente gli investimenti transfrontalieri

Il passaggio a T+1 arriva mentre un altro fenomeno sta accelerando: sempre più investitori europei utilizzano intermediari stabiliti fuori dal proprio Paese.

Il 14 ottobre 2026 ESMA ha pubblicato la propria analisi annuale sulla prestazione transfrontaliera dei servizi di investimento ai clienti retail nell’UE e nello SEE.

I dati relativi al 2025 sono significativi.

379 imprese di investimento hanno prestato servizi transfrontalieri a clienti retail.

Circa 15,5 milioni di investitori hanno utilizzato intermediari situati in un altro Stato membro.

Rispetto al 2024:

  • il numero delle imprese è cresciuto del 2%;
  • il numero dei clienti è aumentato del 47%;
  • i reclami sono rimasti sostanzialmente stabili, diminuendo dello 0,2%. esma.europa.eu

Il numero dei clienti transfrontalieri è ormai quasi doppio rispetto al 2023. esma.europa.eu

Anche l’Italia è tra i principali mercati di destinazione

ESMA evidenzia inoltre una forte concentrazione geografica degli operatori.

Il 20% delle imprese che prestano servizi transfrontalieri è stabilito a Cipro, seguito dal Lussemburgo con il 14% e dalla Germania con il 12%.

Sul lato dei clienti, invece, Francia, Spagna, Germania e Italia rappresentano i principali mercati di destinazione dei servizi prestati da intermediari situati in altri Paesi europei. esma.europa.eu

Anche questo dato merita attenzione.

Per molti investitori il mercato europeo dei servizi finanziari è già, nei fatti, molto più transfrontaliero di quanto la frammentazione normativa e infrastrutturale possa far pensare.

Una sfida anche per la vigilanza

La crescita del 47% dei clienti transfrontalieri in un solo anno pone inevitabilmente anche una questione di tutela.

Un investitore italiano può utilizzare un intermediario autorizzato in un altro Stato membro attraverso il passaporto europeo.

La vigilanza deve quindi essere in grado di funzionare efficacemente anche quando:

l’intermediario è stabilito in un Paese;

il cliente vive in un altro;

l’infrastruttura di mercato può trovarsi in un terzo Stato.

È proprio in questo contesto che acquistano ulteriore significato le iniziative europee per una maggiore convergenza della vigilanza e il recente Market Integration and Supervision Package (MISP).

Più il mercato diventa transfrontaliero, più la tutela dell’investitore deve essere coerente tra i diversi Stati membri.

Il collegamento con la Savings and Investments Union

T+1 e crescita dei servizi transfrontalieri non sono la stessa cosa.

Ma mostrano due facce dello stesso processo.

La Savings and Investments Union punta a favorire una maggiore partecipazione dei cittadini ai mercati finanziari e, contemporaneamente, a costruire un mercato europeo nel quale capitali e servizi possano circolare con meno ostacoli.

Per raggiungere questo risultato servono almeno tre livelli.

Il primo riguarda gli investitori, con strumenti come i Savings and Investment Accounts e la Retail Investment Strategy.

Il secondo riguarda gli intermediari e la vigilanza, attraverso maggiore integrazione e regole più uniformi.

Il terzo riguarda le infrastrutture dei mercati, che devono essere efficienti, interoperabili e competitive.

Il passaggio a T+1 appartiene soprattutto a quest’ultimo livello.

Dalla regolamentazione all’infrastruttura

Negli ultimi mesi abbiamo seguito soprattutto i grandi dossier legislativi della SIU:

RIS;

SIA;

PEPP;

SFDR 2.0;

MISP;

iniziative sulla fiscalità degli investimenti.

Il passaggio a T+1 ricorda però che un vero mercato europeo dei capitali non si costruisce soltanto attraverso direttive e regolamenti.

Servono anche processi operativi comuni, standard tecnologici e infrastrutture capaci di funzionare alla stessa velocità.

Il fatto che, contemporaneamente, oltre 15 milioni di cittadini utilizzino già servizi di investimento transfrontalieri rende questa esigenza ancora più concreta.

La SIU non riguarda quindi soltanto il modo in cui gli europei investono.

Riguarda anche la struttura attraverso la quale quegli investimenti vengono negoziati, regolati e vigilati.

Ed è proprio su questo terreno che il passaggio a T+1 rappresenta uno dei cambiamenti operativi più importanti dei prossimi dodici mesi.

Fonti ufficiali

ESMA – One year to go for T+1 settlement: the regulatory framework is complete, now let’s make it happen, 16 ottobre 2026

ESMA – Final Report sulle CSDR Guidelines per procedure standardizzate e messaging protocols

ESMA – Analysis shows continued growth in cross-border investment services, 14 ottobre 2026