
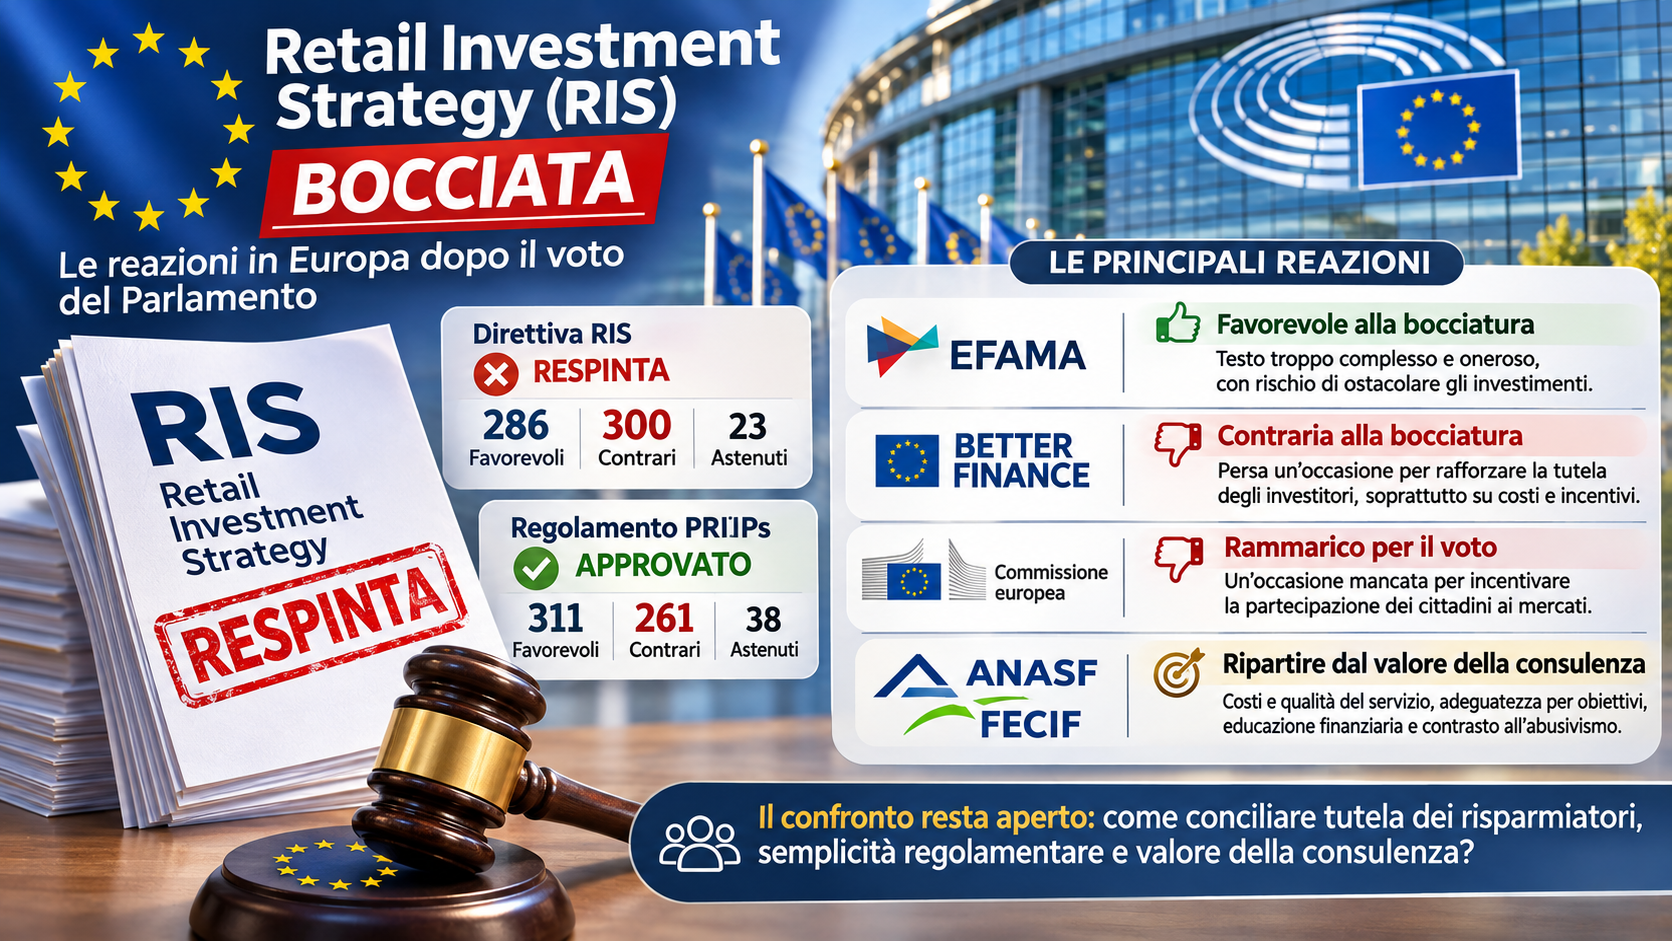
Il Parlamento europeo respinge la direttiva RIS ma approva la revisione del regolamento PRIIPs. EFAMA aveva chiesto il voto contrario, mentre Better Finance e la Commissione europea criticano la bocciatura. ANASF e FECIF invitano a ripartire dal valore della consulenza e dagli interessi dei risparmiatori.
12 novembre 2026
Il Parlamento europeo ha respinto la direttiva sulla Retail Investment Strategy (RIS), aprendo una fase di incertezza sul futuro di una delle principali riforme della regolamentazione finanziaria europea.
Il voto del 12 novembre ha prodotto un risultato significativo: 300 contrari, 286 favorevoli e 23 astenuti. Non è quindi passata la direttiva che avrebbe modificato MiFID II, IDD, UCITS, AIFMD e Solvency II, intervenendo su alcuni aspetti fondamentali della distribuzione dei prodotti finanziari e assicurativi.
Diverso l’esito della votazione sulla revisione del regolamento PRIIPs, approvata con 311 voti favorevoli, 261 contrari e 38 astensioni.
Il Parlamento ha dunque separato il destino dei due provvedimenti che compongono il pacchetto RIS.
Ma il risultato più interessante non riguarda soltanto i numeri. La bocciatura ha messo in evidenza divergenze profonde tra industria finanziaria, associazioni dei risparmiatori, istituzioni europee e rappresentanti della consulenza.
E, soprattutto, ha dimostrato che si può essere contrari alla stessa riforma per motivazioni completamente differenti.
1. Un voto che interrompe tre anni di negoziati
La Retail Investment Strategy era stata presentata dalla Commissione europea nel maggio 2023 con l’obiettivo di rafforzare la fiducia dei cittadini nei mercati finanziari e favorire una maggiore partecipazione agli investimenti.
Tra le principali misure figuravano:
- Il rafforzamento del principio di Value for Money, per verificare che i costi dei prodotti fossero giustificati dal valore offerto.
- Nuove condizioni applicabili agli inducements, ossia agli incentivi e alle retrocessioni percepiti dagli intermediari.
- La revisione di alcuni aspetti della valutazione di adeguatezza.
- Maggiori responsabilità per le comunicazioni commerciali e le promozioni finanziarie attraverso i social media.
- La semplificazione e digitalizzazione delle informazioni contenute nei documenti PRIIPs.
Dopo un lungo negoziato, Parlamento e Consiglio avevano raggiunto un accordo politico nel dicembre 2025.
La bocciatura della direttiva impedisce ora di completarne l’approvazione sulla base del compromesso raggiunto.
Non significa, tuttavia, che le norme MiFID II e IDD attualmente vigenti cessino di applicarsi. Rimane operativo il quadro regolamentare esistente, mentre le istituzioni europee dovranno decidere come proseguire il procedimento legislativo.
2. EFAMA: una riforma troppo complessa rischia di ostacolare gli investimenti
Tra le associazioni che avevano chiesto esplicitamente di respingere la RIS figura EFAMA, la federazione europea dell’industria del risparmio gestito.
Il 4 novembre, a pochi giorni dalla votazione, EFAMA aveva indirizzato una lettera aperta agli europarlamentari chiedendo di votare contro il compromesso legislativo.
Secondo l’associazione, la RIS non avrebbe raggiunto il proprio obiettivo originario: rendere più semplice e accessibile l’investimento nei mercati finanziari.
Le principali contestazioni riguardavano l’eccessiva complessità normativa, il rischio di duplicazione degli adempimenti, la frammentazione del mercato unico e l’incertezza derivante dal rinvio di numerosi aspetti agli atti tecnici di secondo livello.
Particolare attenzione veniva dedicata al Value for Money e al nuovo test sugli inducements.
La posizione di EFAMA parte da un interrogativo concreto: se aumentano i costi amministrativi e distributivi, quale beneficio effettivo ne ricava il risparmiatore?
L’associazione teme che gli oneri aggiuntivi possano incidere negativamente sulla competitività degli operatori europei e, indirettamente, sull’accessibilità dei servizi d’investimento.
Il voto del Parlamento è coerente con la richiesta avanzata da EFAMA, anche se non è possibile attribuire automaticamente all’associazione il merito politico della bocciatura.
3. Better Finance: un’occasione perduta per la tutela degli investitori
Diametralmente opposta è la posizione di Better Finance, la federazione europea delle associazioni degli investitori e degli utenti dei servizi finanziari.
Già il 6 novembre, in risposta all’iniziativa di EFAMA, Better Finance aveva chiesto agli europarlamentari di approvare il compromesso.
L’associazione riconosceva che il testo finale fosse meno ambizioso rispetto alla proposta originaria della Commissione, ma riteneva che conservasse alcuni strumenti importanti per la tutela degli investitori.
In particolare, le valutazioni di Value for Money e le condizioni più rigorose sugli incentivi avrebbero potuto contribuire a contrastare prodotti eccessivamente costosi e conflitti d’interesse nella distribuzione.
Better Finance ha inoltre ricordato che, durante i negoziati, era stata abbandonata l’ipotesi di un divieto generalizzato delle retrocessioni.
Il compromesso manteneva quindi la distribuzione remunerata attraverso commissioni, introducendo però ulteriori presidi.
Dal punto di vista dell’associazione, respingere anche queste misure significa rinunciare a miglioramenti che, pur imperfetti, avrebbero potuto rafforzare la protezione dei risparmiatori.
Better Finance ha comunque sottolineato che l’efficacia delle nuove regole sarebbe dipesa dalla loro concreta applicazione e dall’attività di vigilanza.
La contrapposizione con EFAMA è quindi evidente: per l’industria il rischio principale è l’eccesso di regolamentazione; per Better Finance è l’insufficienza delle tutele contro costi e incentivi non giustificati.
4. Commissione europea e Renew Europe: una battuta d’arresto per la Savings and Investments Union
Anche la Commissione europea ha espresso rammarico per la mancata approvazione della direttiva.
La RIS era considerata uno degli strumenti per rafforzare la partecipazione dei cittadini ai mercati dei capitali, obiettivo oggi centrale nella Savings and Investments Union (SIU).
La Commissione dovrà valutare i prossimi passi, tenendo conto del risultato parlamentare e delle differenti posizioni emerse.
Una critica particolarmente significativa è arrivata da Stéphanie Yon-Courtin, europarlamentare francese di Renew Europe e relatrice del pacchetto RIS.
Yon-Courtin ha richiamato l’attenzione sul mancato rafforzamento delle regole applicabili ai cosiddetti finfluencer, ossia i soggetti che promuovono prodotti finanziari attraverso i social media.
Il compromesso avrebbe introdotto ulteriori responsabilità per le imprese che si avvalgono di questi canali promozionali, con specifici obblighi di controllo e trasparenza.
La bocciatura rinvia anche questi interventi.
Yon-Courtin ha invece accolto positivamente l’approvazione della revisione PRIIPs, che punta a rendere il documento contenente le informazioni chiave più comprensibile e adatto alla consultazione digitale.
Il risultato evidenzia una questione più ampia: l’Unione europea vuole incoraggiare i cittadini a investire, ma continua a incontrare difficoltà nel definire un equilibrio condiviso tra protezione, semplicità e competitività.
5. ANASF e FECIF: ripartire dal valore della consulenza
Una posizione particolarmente interessante è quella espressa congiuntamente da ANASF, l’associazione nazionale dei consulenti finanziari, e FECIF, la federazione europea dei consulenti e degli intermediari finanziari.
Le due associazioni non si limitano a valutare positivamente o negativamente la bocciatura.
Chiedono invece alle istituzioni europee di riprendere il confronto, preservando gli obiettivi di tutela degli investitori e valorizzando il ruolo della consulenza qualificata.
La loro posizione si articola intorno a quattro priorità.
Value for Money: il costo non può essere l’unico parametro
Secondo ANASF e FECIF, il valore di un investimento non può essere determinato esclusivamente attraverso indicatori quantitativi.
Occorre considerare anche la qualità dei prodotti e dei servizi, nonché la loro capacità di rispondere agli obiettivi del risparmiatore.
Luigi Conte, presidente ANASF, sottolinea la necessità di valutare congiuntamente proporzionalità dei costi, qualità del servizio e coerenza con le esigenze individuali.
È un’impostazione che riconosce il valore dell’assistenza professionale lungo l’intero ciclo dell’investimento.
Il servizio di consulenza, infatti, non si esaurisce nella selezione iniziale di un prodotto.
Comprende la pianificazione finanziaria, la valutazione dei rischi, il monitoraggio del portafoglio, gli eventuali interventi di riequilibrio e il supporto al cliente nelle diverse fasi dei mercati e della vita.
Questi elementi possono incidere concretamente sulla qualità delle decisioni finanziarie, pur non essendo sempre immediatamente misurabili attraverso un semplice confronto dei costi.
Adeguatezza: una profilazione più vicina agli obiettivi del cliente
ANASF e FECIF propongono una valutazione di adeguatezza maggiormente articolata per obiettivi e fasi della vita del risparmiatore.
L’attuale sistema di profilazione, pur essendo fondamentale per la tutela dell’investitore, può presentare rigidità quando deve rappresentare esigenze patrimoniali differenti.
Un cliente può avere, contemporaneamente, un obiettivo di liquidità a breve termine, un progetto previdenziale di lungo periodo e un patrimonio destinato al passaggio generazionale.
Valutare tutte queste esigenze attraverso un unico indicatore sintetico di rischio può risultare limitante.
Una maggiore articolazione per obiettivi potrebbe migliorare la personalizzazione della consulenza, mantenendo gli indispensabili presidi di controllo.
Educazione finanziaria: riconoscere il ruolo del consulente
Un altro elemento centrale riguarda l’educazione finanziaria.
Per aumentare la partecipazione dei cittadini ai mercati non basta semplificare i documenti informativi.
Occorre migliorare la capacità dei risparmiatori di comprendere rischi, rendimenti, orizzonti temporali e caratteristiche degli strumenti.
La consulenza professionale può contribuire a questo processo, accompagnando le persone nelle decisioni patrimoniali e favorendo comportamenti finanziari più consapevoli.
Comunicazioni commerciali: contrastare abusivismo e messaggi ingannevoli
ANASF e FECIF richiamano infine la necessità di rafforzare il contrasto alle comunicazioni commerciali ingannevoli e all’esercizio abusivo delle attività finanziarie.
La crescente diffusione di contenuti promozionali sui social media rende sempre più importante distinguere tra informazione, pubblicità e consulenza autorizzata.
La bocciatura della direttiva rinvia anche alcuni interventi previsti su questo terreno.
Per le due associazioni, la trasparenza delle finalità commerciali e la riconoscibilità degli operatori autorizzati devono rimanere priorità della futura agenda europea.
Vania Franceschelli, presidente FECIF, richiama la necessità di ricostruire una direttiva equilibrata e condivisa, utilizzando l’interesse del risparmiatore come criterio fondamentale per valutare le scelte normative.
6. Non tutta l’industria finanziaria ha espresso la stessa posizione
Il dibattito non può essere ridotto a una contrapposizione tra industria finanziaria e associazioni dei consumatori.
Anche tra gli operatori professionali sono emerse valutazioni differenti.
Le associazioni bancarie tedesche e polacche hanno accolto favorevolmente la bocciatura, considerando il risultato un’opportunità per evitare ulteriori oneri amministrativi.
Al contrario, altre organizzazioni del settore assicurativo e dell’intermediazione avevano sostenuto il compromesso raggiunto, ritenendolo un equilibrio accettabile dopo anni di negoziati.
In Italia, Andrea Rocchetti di Moneyfarm ha definito la bocciatura un’occasione persa, auspicando che il principio del Value for Money possa essere recuperato attraverso una normativa più mirata e snella.
Queste differenze confermano che il problema non riguarda soltanto la quantità di regolamentazione, ma soprattutto il modo in cui le nuove regole incidono sui diversi modelli distributivi.
7. Perché il Parlamento si è diviso?
Il voto ha mostrato una frattura anche all’interno dei gruppi politici europei.
La maggioranza del PPE, di Renew Europe e di alcune delegazioni conservatrici ha sostenuto il compromesso.
I gruppi S&D e Verdi/ALE hanno invece espresso una posizione contraria compatta.
Nel PPE si sono registrati 34 voti contrari, nonostante la maggioranza favorevole del gruppo.
Il risultato è stato quindi determinato da una combinazione di dissensi che non possono essere ricondotti a un’unica motivazione.
Una parte dei contrari giudicava il compromesso troppo complesso e oneroso.
Un’altra parte riteneva invece che, dopo le modifiche introdotte durante i negoziati, la direttiva non garantisse una protezione sufficientemente incisiva dei risparmiatori.
Questa convergenza di voti contrari non equivale a un accordo sulle soluzioni alternative.
Ed è proprio questa la difficoltà che le istituzioni europee dovranno affrontare nella fase successiva.
8. Il regolamento PRIIPs prosegue: cosa cambia per il KID
Mentre la direttiva è stata respinta, il Parlamento ha approvato la revisione del regolamento PRIIPs.
L’obiettivo è modernizzare il Key Information Document, il documento sintetico che accompagna numerosi prodotti d’investimento destinati alla clientela retail, compresi gli IBIPs.
Tra le innovazioni previste figurano una presentazione più immediata delle caratteristiche essenziali del prodotto e una maggiore flessibilità nell’utilizzo dei formati digitali.
Il nuovo impianto punta a rendere più accessibili le informazioni relative a rischi, costi e possibili risultati dell’investimento.
Rimane la possibilità per il cliente di ricevere il documento in formato cartaceo.
È però necessario precisare che il voto favorevole del Parlamento non rende automaticamente applicabili le nuove disposizioni: occorrerà completare i successivi passaggi formali e rispettare le tempistiche previste dal testo.
La revisione PRIIPs rappresenta comunque un avanzamento legislativo distinto dalla direttiva RIS respinta.
9. Quale futuro per la Retail Investment Strategy?
La bocciatura lascia aperte questioni che difficilmente potranno essere ignorate.
Il Value for Money resta un tema centrale per valutare la convenienza dei prodotti e la qualità dei servizi finanziari.
La disciplina degli inducements continuerà a rappresentare uno degli aspetti più delicati del rapporto tra remunerazione degli intermediari e tutela degli investitori.
La valutazione di adeguatezza dovrà confrontarsi con la crescente complessità delle esigenze patrimoniali delle famiglie.
Il contrasto alle comunicazioni ingannevoli e all’abusivismo finanziario richiederà risposte adeguate alla diffusione dei canali digitali.
Infine, la Savings and Investments Union continuerà a richiedere strumenti capaci di favorire una maggiore partecipazione dei cittadini ai mercati finanziari.
Non è ancora definito se le istituzioni sceglieranno di rinegoziare il testo, presentare nuove proposte o procedere attraverso interventi legislativi più circoscritti.
Qualunque soluzione dovrà confrontarsi con le ragioni differenti che hanno portato alla bocciatura.
Conclusioni: il valore della consulenza al centro della futura RIS
La bocciatura della Retail Investment Strategy non rappresenta necessariamente la fine del percorso europeo verso una maggiore tutela degli investitori.
Segna però il fallimento del compromesso legislativo raggiunto dopo oltre tre anni di negoziati.
Le reazioni mostrano che il confronto non riguarda semplicemente la scelta tra più o meno regolamentazione.
La questione centrale è costruire regole che migliorino concretamente l’esperienza e i risultati degli investitori, senza introdurre costi e complessità sproporzionati.
EFAMA richiama l’attenzione sulla sostenibilità degli adempimenti e sulla competitività dell’industria.
Better Finance insiste sulla necessità di preservare controlli efficaci sui costi e sui conflitti d’interesse.
La Commissione europea sottolinea l’importanza di rafforzare la partecipazione dei risparmiatori ai mercati.
ANASF e FECIF propongono di ripartire dal valore complessivo della consulenza, dalla qualità del servizio, da una valutazione di adeguatezza più aderente agli obiettivi individuali e dalla protezione contro le comunicazioni finanziarie ingannevoli.
Queste prospettive non sono necessariamente incompatibili.
La sfida della futura regolamentazione europea sarà trovare un equilibrio credibile tra tutte queste esigenze.
Perché il vero Value for Money non dovrebbe misurare soltanto quanto costa un investimento, ma anche quale valore produce per il risparmiatore e quanto contribuisce al raggiungimento dei suoi obiettivi patrimoniali.
Fonti e approfondimenti
Istituzioni europee
- Parlamento europeo — Retail Investment Strategy, fascicolo legislativo 2023/0167(COD)
- Renew Europe — Making investors out of Europeans, 12 novembre 2026
Associazioni
- EFAMA — Open letter to MEPs on RIS, 4 novembre 2026
- Better Finance — First Water It Down, Then Vote It Down? Enough is Enough, 6 novembre 2026
- ANASF e FECIF — Ripartire dal valore per i risparmiatori, 12 novembre 2026
Stampa specializzata

