
La riforma europea della finanza sostenibile entra nella fase dei negoziati interistituzionali. EFAMA presenta sei richieste per rendere le nuove categorie ESG realmente utilizzabili e sollecita un’applicazione coordinata con le regole sulla distribuzione dei prodotti finanziari e assicurativi.
26 ottobre 2026
La riforma SFDR entra nella fase decisiva
La revisione del Sustainable Finance Disclosure Regulation (SFDR) compie un nuovo passo nel percorso legislativo europeo.
Il 22 ottobre 2026 era previsto l’avvio dei triloghi tra Parlamento europeo, Consiglio dell’Unione europea e Commissione, con l’obiettivo di raggiungere un accordo sul nuovo quadro normativo relativo alla sostenibilità dei prodotti finanziari.
Proprio in occasione dell’apertura prevista dei negoziati, EFAMA (European Fund and Asset Management Association) ha pubblicato un documento contenente sei richieste di modifica alla proposta di SFDR 2.0.
L’obiettivo dichiarato è evitare che una riforma nata per semplificare la normativa finisca per introdurre nuovi vincoli operativi, obblighi informativi difficilmente applicabili e ulteriori complessità nella distribuzione dei prodotti.
La questione riguarda direttamente l’industria del risparmio gestito, ma anche i consulenti finanziari e gli investitori.
La nuova SFDR, infatti, non si limiterà a modificare le informazioni sulla sostenibilità dei fondi: punta a introdurre un sistema di categorie di prodotto che dovrà risultare comprensibile, confrontabile e coerente con le regole utilizzate nella consulenza.
Dall’attuale SFDR a un sistema di categorie ESG
L’attuale disciplina SFDR, introdotta dal Regolamento (UE) 2019/2088, si basa su obblighi di trasparenza relativi all’integrazione dei rischi di sostenibilità e alle caratteristiche o agli obiettivi ESG dei prodotti.
Nella pratica, i riferimenti agli articoli 6, 8 e 9 sono stati frequentemente utilizzati dal mercato come una classificazione dei fondi, pur non essendo stati concepiti originariamente come un sistema europeo di etichettatura.
Questa situazione ha generato difficoltà interpretative, problemi di comparabilità e il rischio che gli investitori attribuiscano alle diverse categorie significati non sempre corrispondenti alle caratteristiche effettive dei prodotti.
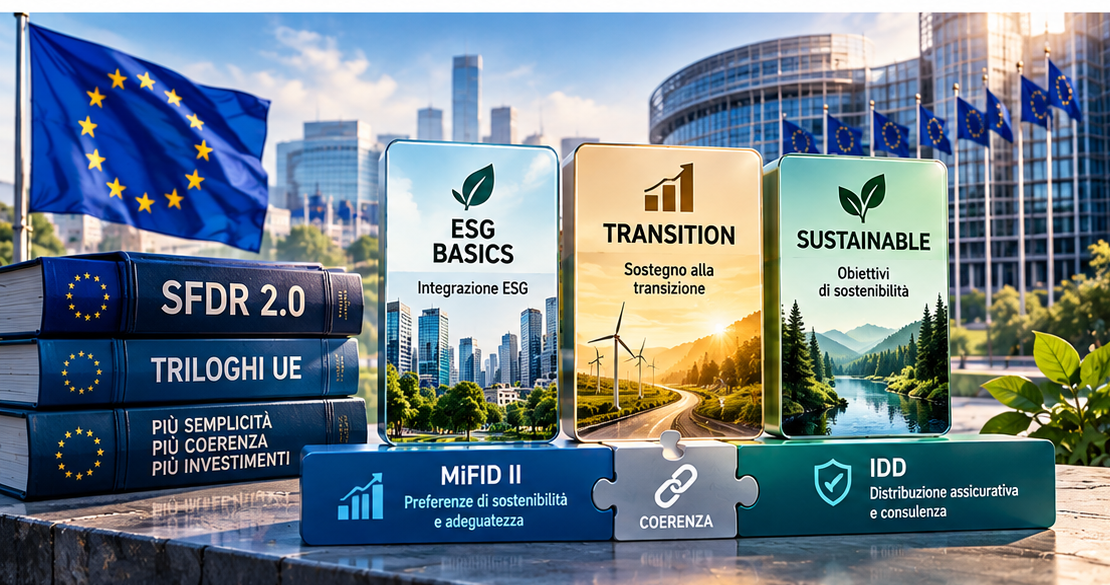
La proposta SFDR 2.0, presentata dalla Commissione europea il 20 novembre 2025, intende superare questi limiti attraverso tre categorie principali:
ESG Basics, per prodotti che integrano caratteristiche ESG secondo criteri definiti.
Transition, per investimenti destinati a sostenere il percorso di transizione delle imprese verso modelli economici più sostenibili.
Sustainable, per prodotti caratterizzati da obiettivi di sostenibilità più specifici e stringenti.
Le categorie dovrebbero essere accompagnate da criteri di investimento, esclusioni e obblighi informativi più standardizzati.
L’intento è rendere più semplice comprendere cosa un prodotto promette sul piano della sostenibilità e quali caratteristiche debba effettivamente rispettare.
Resta però aperta una questione fondamentale: quanto devono essere rigidi i criteri per accedere alle categorie senza compromettere la possibilità di costruire portafogli realmente diversificati?
Le sei richieste di EFAMA ai negoziatori europei
Nel comunicato del 22 ottobre, EFAMA individua sei interventi prioritari.
1. Rendere utilizzabile la categoria Transition
La prima richiesta riguarda i criteri di ammissibilità delle imprese impegnate nella transizione.
Secondo EFAMA, condizioni eccessivamente restrittive potrebbero impedire ai fondi Transition di investire proprio nelle aziende che necessitano di maggiori capitali per ridurre le proprie emissioni.
L’associazione propone che alcune condizioni previste per ammettere determinate imprese siano considerate alternative, anziché cumulative.
Tra gli esempi figurano investimenti in attività allineate alla Tassonomia europea e piani di riduzione delle emissioni Scope 1 o Scope 2.
Il principio sostenuto da EFAMA è che un prodotto dedicato alla transizione debba poter finanziare imprese non ancora sostenibili, ma impegnate in percorsi verificabili di miglioramento.
2. Consentire l’utilizzo di obbligazioni sovrane extra-UE
La seconda richiesta riguarda i titoli di Stato e le obbligazioni del settore pubblico.
EFAMA propone di consentire l’inclusione di titoli governativi di Paesi esterni all’Unione europea nella categoria Transition, purché la società di gestione utilizzi una metodologia documentata e coerente con la strategia del prodotto.
L’associazione ritiene che la transizione climatica abbia una dimensione globale e che l’ammissibilità degli investimenti non debba dipendere esclusivamente dalla localizzazione geografica dell’emittente.
Si tratta di una questione rilevante per i fondi obbligazionari globali e per le strategie multi-asset.
3. Semplificare i requisiti della categoria ESG Basics
La terza richiesta riguarda i criteri utilizzati per dimostrare il miglioramento delle caratteristiche ESG.
EFAMA propone di consentire la misurazione della sovraperformance rispetto agli indicatori di sostenibilità a livello di portafoglio, mantenendo un approccio sufficientemente flessibile.
Chiede inoltre di evitare obblighi informativi aggiuntivi sull’allineamento alla Tassonomia quando non strettamente necessari e di non moltiplicare gli indicatori obbligatori.
L’obiettivo è evitare che la categoria destinata a rappresentare un primo livello di integrazione ESG diventi eccessivamente complessa.
4. Evitare obblighi generalizzati di engagement
L’engagement rappresenta l’attività attraverso la quale un investitore istituzionale dialoga con le società partecipate per influenzarne i comportamenti e le strategie.
EFAMA ritiene che questo strumento debba rimanere flessibile e coerente con la politica d’investimento del singolo fondo.
L’associazione chiede pertanto di eliminare l’obbligo generalizzato, proposto dal Parlamento europeo, di applicare e rendicontare strategie di engagement a livello di prodotto.
Questo non significa escludere l’engagement dalla finanza sostenibile, ma evitare che diventi un requisito uniforme anche per strategie nelle quali potrebbe risultare meno appropriato.
5. Maggiore proporzionalità negli indicatori PAI
I Principal Adverse Impacts (PAI) rappresentano gli effetti negativi principali degli investimenti sui fattori di sostenibilità.
EFAMA propone che le società di gestione possano selezionare gli indicatori più pertinenti rispetto agli obiettivi e alle strategie dei singoli prodotti, fornendo una motivazione trasparente delle proprie scelte.
Secondo l’associazione, un sistema eccessivamente standardizzato potrebbe produrre informazioni formalmente uniformi, ma non sempre realmente significative.
La questione è delicata: maggiore flessibilità può migliorare la pertinenza delle informazioni, ma deve essere accompagnata da adeguate garanzie di comparabilità e trasparenza per gli investitori.
6. Maggiore flessibilità per i fondi alternativi riservati agli investitori professionali
L’ultima richiesta riguarda gli Alternative Investment Funds (AIF) distribuiti esclusivamente a investitori professionali.
EFAMA propone di mantenere una definizione coerente di investitore professionale rispetto alla direttiva AIFMD e di consentire una maggiore flessibilità nell’applicazione del nuovo sistema di categorie.
Chiede inoltre che l’eventuale esclusione dal regime di categorizzazione non impedisca automaticamente a tali fondi di descrivere correttamente le proprie caratteristiche di sostenibilità.
La proposta riflette la differenza tra la distribuzione al pubblico retail e quella rivolta a investitori professionali, per i quali possono essere appropriate modalità informative differenti.
Il nodo centrale: coordinare SFDR 2.0, MiFID II e IDD
Al di là delle sei richieste, il comunicato EFAMA contiene un passaggio particolarmente importante per la consulenza finanziaria.
La nuova SFDR 2.0, i relativi standard tecnici e le modifiche alle regole sulle preferenze di sostenibilità previste da MiFID II e IDD dovrebbero diventare applicabili contemporaneamente.
Si tratta di un tema operativo e regolamentare di primaria importanza.
Oggi i consulenti finanziari e i distributori assicurativi devono raccogliere le preferenze di sostenibilità dei clienti nell’ambito della valutazione di adeguatezza, utilizzando un sistema costruito sulle caratteristiche dei prodotti previste dalla normativa vigente.
Con SFDR 2.0, il quadro informativo potrebbe cambiare sensibilmente.
Se le nuove categorie dei fondi entrassero in applicazione prima dell’aggiornamento delle regole MiFID II e IDD, gli intermediari potrebbero trovarsi a gestire due sistemi non pienamente coordinati.
Da un lato, i prodotti sarebbero classificati secondo il nuovo modello ESG Basics, Transition e Sustainable.
Dall’altro, la valutazione delle preferenze di sostenibilità continuerebbe a utilizzare criteri e riferimenti concepiti sulla base del precedente impianto normativo.
Il risultato potrebbe essere un aumento della complessità per i consulenti e, soprattutto, una minore comprensibilità per i clienti.
EFAMA chiede quindi che il legislatore e le autorità europee evitino disallineamenti temporali tra le diverse discipline.
È un principio condivisibile sul piano operativo: non può esserci una reale semplificazione della distribuzione se le informazioni sui prodotti e le regole di adeguatezza utilizzano linguaggi normativi differenti.
Le conseguenze per i consulenti finanziari
L’evoluzione della SFDR non riguarda soltanto le società di gestione.
Per i consulenti finanziari, il nuovo sistema potrebbe incidere su diversi aspetti dell’attività professionale.
Il primo riguarda la comprensione delle caratteristiche ESG dei prodotti.
Le nuove categorie potrebbero rendere più immediato il confronto tra strategie d’investimento differenti, a condizione che i requisiti siano sufficientemente chiari e omogenei.
Il secondo riguarda la valutazione di adeguatezza.
La raccolta delle preferenze di sostenibilità dovrà essere coerente con le informazioni disponibili sui prodotti, evitando che la classificazione ESG venga interpretata come una misura generale della qualità finanziaria dell’investimento.
Il terzo riguarda la documentazione e i sistemi informativi.
Questionari, procedure distributive, sistemi di selezione dei prodotti e rendicontazione potrebbero richiedere aggiornamenti significativi.
Il quarto riguarda la comunicazione con gli investitori.
Un prodotto classificato Transition non dovrà essere presentato come equivalente a un prodotto già caratterizzato da obiettivi di sostenibilità più stringenti.
Allo stesso modo, l’appartenenza a una categoria ESG non dovrà essere confusa con una garanzia di rendimento, una riduzione automatica del rischio finanziario o una certificazione assoluta di sostenibilità.
Il valore della consulenza continuerà a risiedere nella capacità di interpretare correttamente le caratteristiche dei prodotti e collegarle agli obiettivi, alle preferenze e al profilo di rischio del cliente.
Il confronto tra semplificazione e tutela degli investitori
La posizione di EFAMA rappresenta il punto di vista dell’industria europea del risparmio gestito, ma il dibattito sulla SFDR 2.0 coinvolge anche altre esigenze.
Una disciplina eccessivamente rigida può rendere difficile costruire prodotti coerenti con le categorie previste.
Al contrario, criteri troppo flessibili potrebbero ridurre la comparabilità e rendere più difficile distinguere strategie realmente sostenibili da semplici dichiarazioni commerciali.
Su questo punto sono emerse posizioni differenti.
Alcune organizzazioni impegnate nella trasparenza della finanza sostenibile chiedono, ad esempio, di preservare un livello minimo comune di informazioni sugli impatti negativi e di evitare deroghe che possano indebolire la confrontabilità dei prodotti.
Il compito dei negoziatori sarà quindi individuare un equilibrio tra tre obiettivi:
- Rendere le categorie comprensibili agli investitori.
- Consentire ai gestori di applicarle con criteri verificabili e dati effettivamente disponibili.
- Mantenere un livello adeguato di trasparenza, comparabilità e prevenzione del greenwashing.
La semplificazione normativa non dovrebbe coincidere con una riduzione della tutela sostanziale, ma con l’eliminazione degli adempimenti che non producono informazioni realmente utili.
A che punto è l’iter legislativo?
La revisione SFDR 2.0 è esaminata nell’ambito della procedura legislativa ordinaria 2025/0361(COD).
La Commissione europea ha presentato la proposta il 20 novembre 2025.
Il Parlamento europeo ha definito il proprio mandato negoziale nell’autunno 2026, mentre il Consiglio aveva già elaborato la propria posizione.
Il 22 ottobre era previsto il primo trilogo politico, destinato ad avviare il confronto tra le istituzioni sui punti ancora controversi.
Alla data del 26 ottobre non risulta ancora documentato un accordo politico definitivo.
Le richieste di EFAMA non rappresentano pertanto disposizioni già approvate, ma proposte indirizzate ai negoziatori.
L’attuale disciplina SFDR continua ad applicarsi fino all’entrata in vigore e alla successiva applicazione delle nuove disposizioni.
Anche il calendario di attuazione, le misure transitorie e il coordinamento con MiFID II, IDD e PRIIPs dovranno essere verificati sulla base del testo legislativo definitivo.
Una riflessione per la rappresentanza professionale
Il confronto sulla SFDR 2.0 richiama un tema che riguarda direttamente le associazioni rappresentative dei consulenti finanziari.
Una normativa efficace deve garantire la tutela degli investitori, ma anche assicurare che gli obblighi informativi siano proporzionati e concretamente utilizzabili nella relazione con il cliente.
Il rischio da evitare è che la crescente complessità regolamentare trasformi la consulenza sulla sostenibilità in un esercizio prevalentemente documentale.
Il coordinamento tra SFDR, MiFID II e IDD rappresenta quindi un terreno sul quale la rappresentanza professionale può contribuire al confronto europeo, valorizzando l’esperienza di chi opera quotidianamente nella distribuzione dei prodotti finanziari.
L’obiettivo dovrebbe essere quello di favorire regole comprensibili, coerenti e applicabili, capaci di rafforzare la fiducia degli investitori senza moltiplicare adempimenti ridondanti.
Conclusioni: semplificare significa rendere le regole realmente utilizzabili
L’avvio previsto dei triloghi sulla SFDR 2.0 rappresenta un passaggio importante nel processo di revisione della normativa europea sulla finanza sostenibile.
Le sei richieste presentate da EFAMA evidenziano le difficoltà operative che potrebbero emergere da un sistema di categorizzazione eccessivamente rigido.
Ma il tema più rilevante per la distribuzione è probabilmente un altro: la necessità di coordinare la nuova disciplina dei prodotti con le regole che governano la relazione tra consulente e investitore.
La sostenibilità non può essere valutata attraverso categorie che il cliente fatica a comprendere o che il consulente non riesce a collegare in modo coerente alle preferenze espresse.
La vera semplificazione sarà raggiunta soltanto quando classificazione dei prodotti, informazioni precontrattuali e valutazione di adeguatezza faranno parte di un sistema normativo integrato.
Perché l’obiettivo finale non dovrebbe essere produrre più informazioni ESG, ma consentire agli investitori di assumere decisioni più consapevoli.
Fonti e approfondimenti
EFAMA — 22 ottobre 2026
New SFDR 2.0 rules must ensure categories are investable and avoid unnecessary bureaucracy
Parlamento europeo — Fascicolo legislativo
Procedura 2025/0361(COD): revisione del Regolamento SFDR
EFAMA — Position Paper
EFAMA’s Position Paper on SFDR 2
Assogestioni — Febbraio 2026
Position Paper sulla revisione SFDR
AFME — 10 ottobre 2026
SFDR Review: Priorities for trilogues
IPE — 22 ottobre 2026
EFAMA calls for changes to SFDR 2.0 proposals as trilogues kick off

