
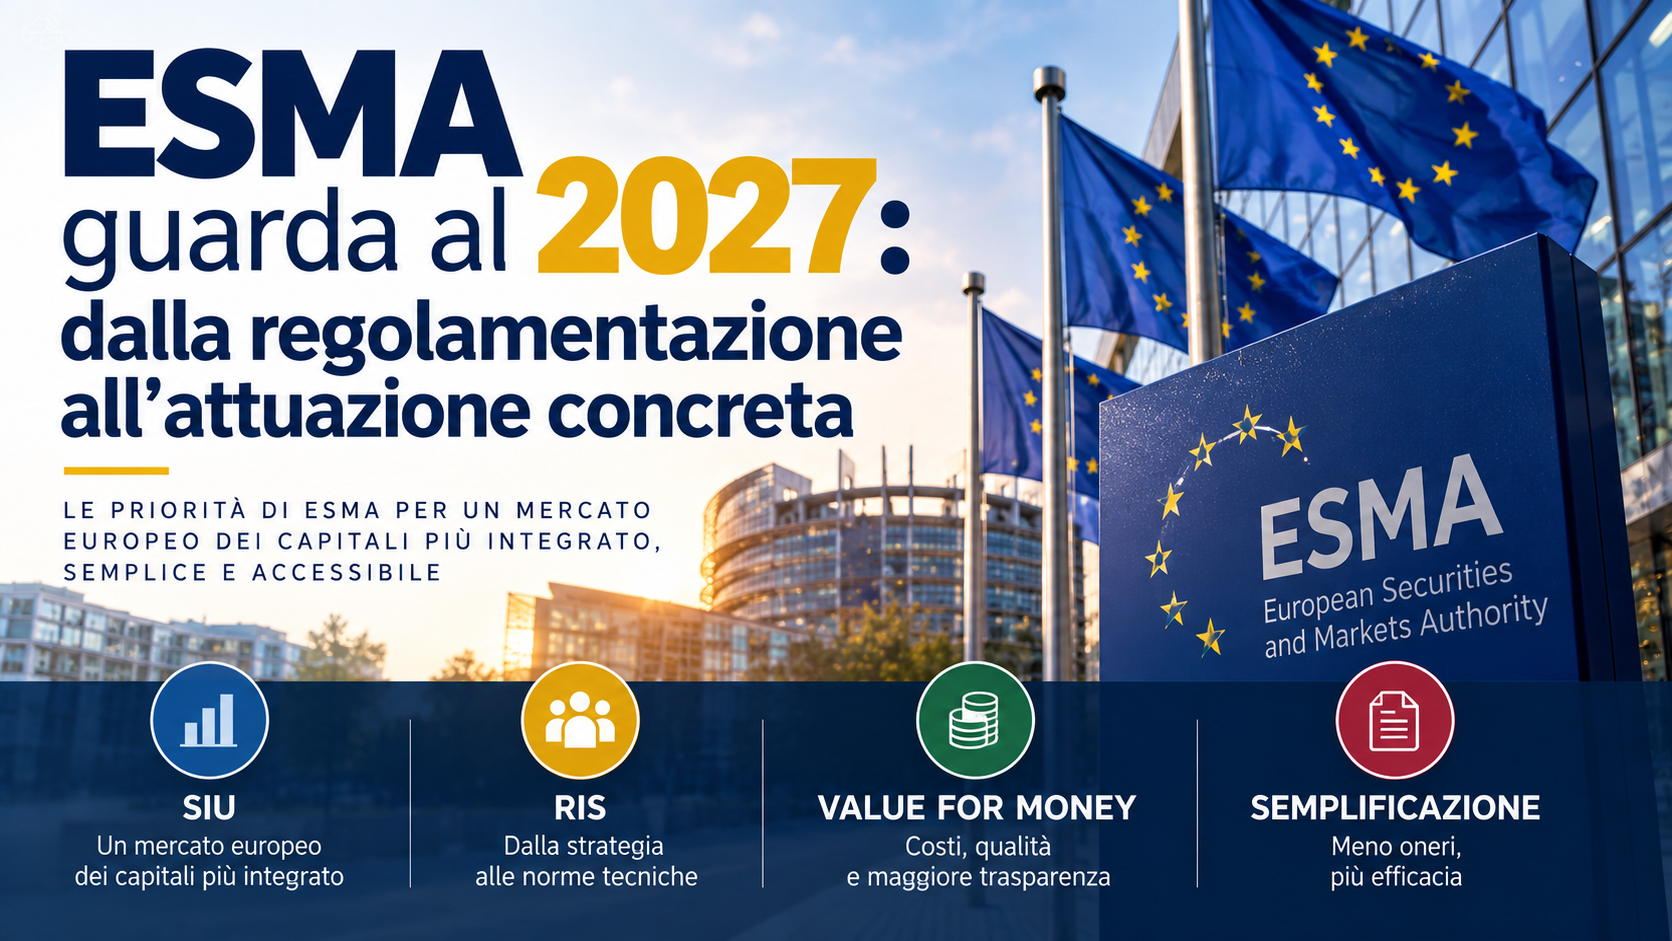
Il percorso verso la Savings and Investments Union (SIU) sta progressivamente passando dalla definizione delle nuove regole alla loro attuazione.
Un’indicazione importante arriva dall’Annual Work Programme 2027 di ESMA, pubblicato il 28 settembre 2026, nel quale l’Autorità europea dei mercati finanziari individua le proprie priorità per il prossimo anno.
Il documento assume particolare interesse perché il 2027 sarà un anno nel quale diversi dossier che stiamo seguendo — dalla Retail Investment Strategy (RIS) all’integrazione dei mercati europei — entreranno sempre più nella fase tecnica e applicativa.
SIU: dall’architettura all’implementazione
La Savings and Investments Union nasce con un obiettivo ambizioso: creare un mercato europeo dei capitali più integrato, capace contemporaneamente di offrire migliori opportunità di investimento ai cittadini e di convogliare una quota maggiore del risparmio verso il finanziamento dell’economia europea.
Il programma ESMA conferma che l’Autorità sarà direttamente coinvolta nell’attuazione di diverse iniziative collegate alla SIU.
Questo lavoro procederà mentre Parlamento europeo e Consiglio continueranno a confrontarsi sul Market Integration and Supervision Package (MISP), uno dei principali strumenti attraverso i quali l’Unione europea intende ridurre la frammentazione dei mercati finanziari nazionali.
Il punto centrale è evidente: non basta incentivare gli europei a investire di più. Occorre contemporaneamente costruire mercati più integrati, efficienti e accessibili, nei quali quel risparmio possa essere investito.
Semplificare senza ridurre la protezione dell’investitore
Contestualmente al Work Programme, ESMA ha pubblicato anche un documento dedicato alla semplificazione e alla riduzione degli oneri regolamentari.
È un tema particolarmente importante.
Negli ultimi anni la normativa europea sui servizi finanziari è diventata progressivamente più articolata. MiFID, PRIIPs, SFDR e numerosi altri interventi hanno aumentato il livello di tutela dell’investitore, ma hanno anche determinato sovrapposizioni informative e un incremento degli adempimenti per intermediari e consulenti.
L’obiettivo indicato da ESMA non è una deregolamentazione.
La direzione è piuttosto quella di eliminare duplicazioni, rendere gli obblighi maggiormente proporzionati e migliorare il coordinamento dei flussi informativi e delle attività di vigilanza.
La sfida sarà quindi trovare un equilibrio tra due esigenze entrambe importanti: mantenere un elevato livello di protezione dell’investitore e rendere più semplice ed efficiente il rapporto tra cliente, consulente e intermediario.
Retail Investment Strategy: il lavoro si sposta sul Livello 2
Un altro dossier particolarmente rilevante è naturalmente la Retail Investment Strategy.
Dopo il lavoro svolto a livello politico e legislativo, una parte crescente dell’attenzione si sta spostando sulle norme tecniche di attuazione.
La Commissione europea ha già affidato a ESMA ed EIOPA due mandati paralleli di technical advice, rispettivamente per il perimetro degli strumenti finanziari e per quello dei prodotti assicurativi di investimento.
I temi sono particolarmente importanti per l’attività quotidiana della consulenza:
- Value for Money;
- confronto tra prodotti e peer grouping;
- inducements;
- controllo degli undue costs;
- product governance;
- suitability e customer journey;
- semplificazione delle informazioni destinate all’investitore.
Il technical advice di ESMA ed EIOPA è previsto entro il 1° ottobre 2027.
Sarà probabilmente proprio questa fase a determinare buona parte dell’impatto concreto della RIS.
Le norme di primo livello stabiliscono infatti l’architettura generale, mentre gli atti delegati e le norme tecniche definiranno nel dettaglio come intermediari e consulenti dovranno applicare i nuovi principi nella relazione con il cliente.
Il Value for Money sarà uno dei punti centrali
Tra i temi da seguire con maggiore attenzione rimane quello del Value for Money.
L’obiettivo europeo è verificare che costi e commissioni dei prodotti siano giustificati e proporzionati rispetto alle caratteristiche, ai servizi e ai benefici offerti all’investitore.
Ma trasformare questo principio in una metodologia operativa richiede di risolvere questioni tutt’altro che semplici.
Quali prodotti devono essere confrontati tra loro?
Come devono essere costruiti i gruppi di prodotti comparabili?
Quale peso attribuire ai costi rispetto alle caratteristiche del prodotto, ai servizi ricevuti e al mercato di riferimento?
Sono proprio le risposte tecniche a queste domande che determineranno l’impatto effettivo della nuova disciplina sulla distribuzione finanziaria.
Anche l’infrastruttura ESG entra nella nuova fase
Nel Work Programme 2027 ESMA richiama inoltre i nuovi compiti di vigilanza sui provider di rating ESG e sugli external reviewers degli European Green Bonds.
Il tema si collega indirettamente anche alla revisione di SFDR.
L’Europa sta infatti cercando di costruire una filiera informativa più coerente: dati prodotti dalle imprese, valutazioni ESG, classificazione dei prodotti finanziari e informazioni utilizzate da intermediari e consulenti nella relazione con il cliente.
Anche in questo caso, la parola chiave sarà coerenza.
Cosa significa per la consulenza finanziaria
Mettendo insieme i diversi dossier emerge, a mio avviso, un cambiamento interessante.
La prima fase della costruzione della SIU si è concentrata soprattutto sulla definizione dell’architettura normativa: RIS, Savings and Investment Accounts, PEPP, revisione SFDR e integrazione dei mercati.
La fase successiva sarà sempre più dedicata a come queste regole funzioneranno concretamente.
Per i consulenti finanziari questo significa che il 2027 potrebbe essere un anno particolarmente importante.
Value for Money, inducements, product governance, sostenibilità, informazioni al cliente e semplificazione normativa non sono infatti temi separati: stanno progressivamente convergendo verso un nuovo modello europeo della distribuzione finanziaria.
L’obiettivo dichiarato rimane quello di aumentare la partecipazione dei cittadini ai mercati finanziari mantenendo un elevato livello di protezione degli investitori.
Per raggiungerlo, tuttavia, sarà essenziale evitare che la complessità delle regole finisca per rendere più difficile proprio quella partecipazione che la Savings and Investments Union intende favorire.
Il Work Programme 2027 di ESMA rappresenta quindi un ulteriore segnale del passaggio che stiamo osservando: dalla costruzione della normativa alla sua concreta implementazione.
Ed è probabilmente proprio in questa seconda fase che si definirà il reale impatto della Savings and Investments Union sull’attività degli intermediari, dei consulenti finanziari e sulle scelte degli investitori europei.
Fonti
ESMA – 2027 Annual Work Programme
https://www.esma.europa.eu/
ESMA – Simplification and burden reduction
https://www.esma.europa.eu/
Commissione europea – Savings and Investments Union
https://finance.ec.europa.eu/regulation-and-supervision/savings-and-investments-union_en

