
C’è una nuova pubblicazione sostanziale sul fronte SIU/SIA, uscita il 15 settembre 2026 dalla European Central Bank. Non modifica ancora la normativa, ma è rilevante perché fornisce una base quantitativa molto forte alle politiche che stiamo seguendo.
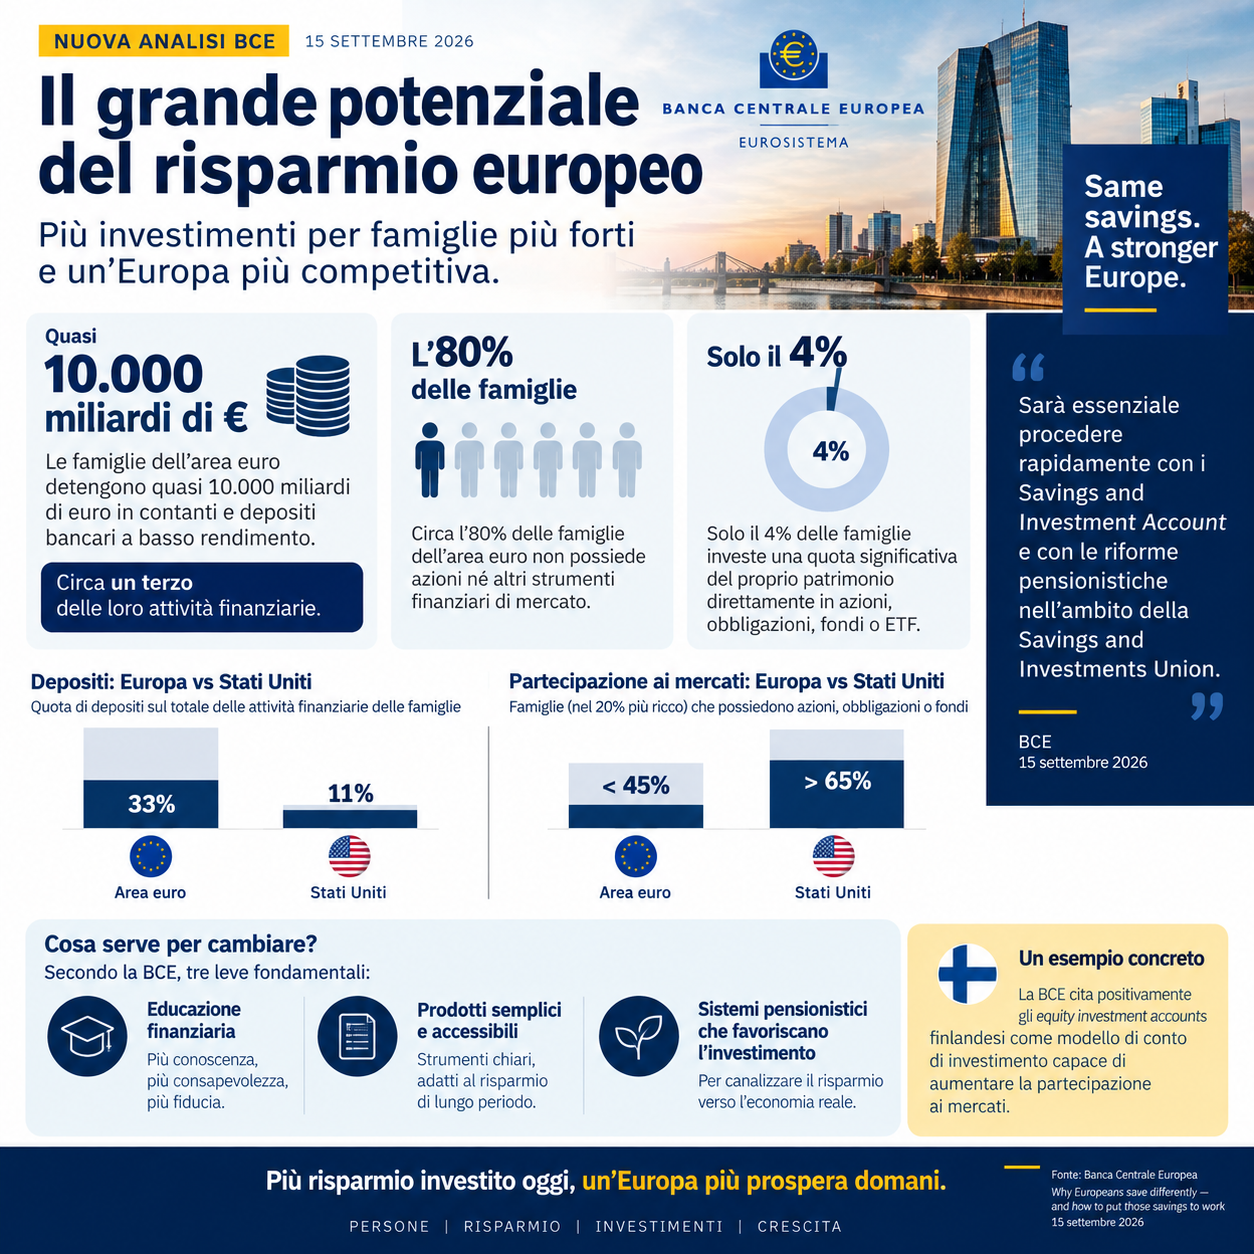
La BCE stima che le famiglie dell’area euro detengano quasi 10.000 miliardi di euro in contanti e depositi bancari a basso rendimento, circa un terzo delle loro attività finanziarie. Ancora più significativo: circa l’80% delle famiglie non possiede azioni né altri strumenti finanziari di mercato. Solo il 4% rientra nel gruppo che investe una quota significativa del patrimonio direttamente in azioni, obbligazioni, fondi o ETF. (European Central Bank)
Il confronto con gli Stati Uniti rende particolarmente evidente il problema che la Savings and Investments Union cerca di affrontare. Nell’area euro circa un terzo delle attività finanziarie familiari è detenuto in depositi, contro appena l’11% negli USA. Anche considerando soltanto il 20% delle famiglie più ricche, oltre il 65% delle famiglie americane possiede azioni quotate, obbligazioni o fondi, contro meno del 45% nell’area euro. La BCE conclude quindi che il divario non può essere spiegato semplicemente dalla mancanza di risorse disponibili: incidono cultura finanziaria, disponibilità dei prodotti e struttura dei sistemi previdenziali. (European Central Bank)
Il collegamento con SIA e SIU
La parte politicamente più interessante è la conclusione. Gli economisti BCE indicano esplicitamente tre strumenti: educazione finanziaria, prodotti di investimento semplici e accessibili e sistemi pensionistici che favoriscano l’investimento di lungo periodo. Citano inoltre positivamente gli equity investment accounts finlandesi come esempio di conto di investimento capace di aumentare la partecipazione ai mercati. (European Central Bank)
Soprattutto, la pubblicazione afferma espressamente che sarà essenziale procedere rapidamente con i Savings and Investment Accounts (SIA) e con le riforme pensionistiche nell’ambito della SIU. (European Central Bank)
Questo rafforza il filo conduttore che sta emergendo dagli aggiornamenti delle ultime settimane: SIA, PEPP/riforma pensionistica e SIU non sono iniziative separate, ma parti di una strategia per spostare una quota del risparmio europeo dai depositi verso investimenti di mercato di lungo periodo.
Per i consulenti finanziari vedo un’implicazione particolarmente importante: la BCE non individua come problema soltanto i costi dei prodotti o la distribuzione, ma anche fiducia, conoscenza finanziaria, percezione del rischio e accessibilità dei prodotti. Questo sostiene una concezione della consulenza come strumento per aumentare la partecipazione ai mercati, e non semplicemente come costo della distribuzione da comprimere.
BCE – Why Europeans save differently — and how to put those savings to work, 15 settembre 2026
 Mario Martino
